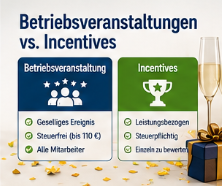
Betriebsveranstaltungen vs. Incentives: Wo liegt der steuerliche Unterschied?
Wichtiger Hinweis:
Die Artikel in diesem Nachschlagewerk stellen keine Rechtsberatung dar und bieten keine rechtliche Sicherheit für den Einzelfall. Jede steuerliche, sozialversicherungsrechtliche oder arbeitsrechtliche Bewertung muss immer anhand
des konkreten Einzelfalls geprüft werden. Außerdem sollten die jeweils aktuellen gesetzlichen Grundlagen, Verwaltungsanweisungen und Rechtsprechungen gegengeprüft werden, da sich Regelungen ändern können. Die Inhalte beruhen auf sorgfältiger Recherche und praktischer Erfahrung, erfolgen jedoch ohne Gewähr und ohne Anspruch auf Vollständigkeit oder Rechtssicherheit.
Wenn Unternehmen Events für ihre Belegschaft organisieren, ist die Stimmung meistens gut – bis zur nächsten Betriebsprüfung. Denn steuerlich macht es einen gigantischen Unterschied, ob das Team gemeinsam auf der Weihnachtsfeier anstößt oder die Top-Verkäufer als Belohnung für ein Rekordquartal zum Luxus-Dinner eingeladen werden.
Bei jeder Firmenveranstaltung muss daher zuerst die Kernfrage geklärt werden: Geht es um Gemeinschaft und das Betriebsklima – oder um Belohnung, Motivation und Einzelleistung? Davon hängt ab, ob das Event als Betriebsveranstaltung steuerlich begünstigt ist oder als Incentive voll steuerpflichtig zu Buche schlägt. Besonders wichtig: Ab 2026 hat der Gesetzgeber die Daumenschrauben noch einmal deutlich angezogen.
Wir zeigen dir den feinen Unterschied, damit deine nächste Feier nicht zum teuren Bumerang wird.
1. Die Betriebsveranstaltung: Im Zeichen der Gemeinschaft
Eine Betriebsveranstaltung ist ein Event auf betrieblicher Ebene, das einen eindeutig gesellschaftlichen Charakter hat. Typische Beispiele sind die klassische Weihnachtsfeier, das Sommerfest, der Betriebsausflug, Teamtage, Jubiläen oder Abteilungs- und Standortfeiern.
- Das primäre Ziel: Förderung des Zusammenhalts, Verbesserung des Betriebsklimas, Stärkung des Gemeinschafts- und Teamgefühls.
- Das absolute No-Go: Die Belohnung einzelner Personen, das Schaffen von Leistungsanreizen oder die Gewährung exklusiver Vorteile für einen ausgewählten Kreis.
Der Teilnehmerkreis: Wer darf kommen?
Eine Betriebsveranstaltung muss grundsätzlich einem offenen oder sachlich abgegrenzten Teilnehmerkreis zugänglich sein.
- Steuerlich unkritisch: Einladungen an alle Mitarbeitenden, eine komplette Abteilung, einen gesamten Standort, ein geschlossenes Team oder eine klar definierte Organisationseinheit (z. B. „alle Beschäftigten der Produktion“).
- Steuerlich hochgradig kritisch: Events ausschließlich für Führungskräfte, Top-Performer, Gewinner eines internen Wettbewerbs, die „besten Azubis“ oder die erfolgreichsten Verkäufer. In diesen Fällen spricht die Optik sofort für ein Incentive.
Wichtiger Praxis-Fakt: Eine Betriebsveranstaltung muss nicht zwingend für die gesamte Belegschaft stattfinden. Das Sommerfest der Vertriebsabteilung ist unkritisch, solange alle Vertriebler eingeladen sind. Wird daraus jedoch ein Edel-Dinner nur für die fünf umsatzstärksten Vertriebler, kippt die Veranstaltung steuerlich sofort.
Die Verschärfung ab 2026: Das Aus für das BFH-Schlupfloch
Bis einschließlich 2025 gab es in der Praxis einen Notanker: Wer einen exklusiven Kreis einlud, verlor zwar den 110-Euro-Freibetrag, konnte den geldwerten Vorteil nach der Rechtsprechung des Bundesfinanzhofs (BFH) aber oft trotzdem mit 25 % pauschal versteuern.
Damit ist ab 2026 Schluss! Durch eine Gesetzesänderung setzt nun auch die günstige 25-%-Pauschalversteuerung zwingend voraus, dass die Veranstaltung allen Angehörigen des Betriebs oder eines Betriebsteils offensteht. Bei einem ausgewählten, leistungsbasierten Teilnehmerkreis entfällt ab 2026 sowohl der Freibetrag als auch die 25-%-Pauschalierung nach § 40 Abs. 2 Satz 1 Nr. 2 EStG.
2. Der 110-Euro-Freibetrag für Betriebsveranstaltungen
Für echte Betriebsveranstaltungen gewährt der Gesetzgeber gemäß § 19 Abs. 1 Satz 1 Nr. 1a EStG einen Freibetrag von 110,00 € brutto je teilnehmendem Arbeitnehmer. Dieser Freibetrag kann für bis zu zwei Veranstaltungen pro Kalenderjahr genutzt werden.
Wichtig für die Praxis: Es handelt sich um einen Freibetrag, nicht um eine Freigrenze. Wird der Wert überschritten, ist nicht die gesamte Summe steuerpflichtig, sondern nur der Teil, der über den 110,00 € liegt.
Die steuerliche Folge im Überblick:
- Kosten bis 110,00 € je Arbeitnehmer: Komplett steuer- und sozialversicherungsfrei.
- Kosten über 110,00 € je Arbeitnehmer: Nur der übersteigende Betrag ist steuerpflichtig.
Rechenbeispiel: Das Sommerfest kostet nach Abrechnung aller Positionen 130,00 € pro Kopf.
- Freibetrag (110,00 €): Steuerfrei.
- Übersteigender Betrag (20,00 €): Steuerpflichtig. Dieser Restbetrag kann vom Arbeitgeber mit 25 % pauschal versteuert werden, wodurch er in der Regel auch komplett sozialversicherungsfrei bleibt.
3. Welche Kosten zählen zum Event-Budget?
Um zu berechnen, ob die 110-Euro-Grenze eingehalten wird, müssen grundsätzlich alle Aufwendungen des Arbeitgebers inklusive Umsatzsteuer zusammengerechnet werden, die der Veranstaltung direkt zuzuordnen sind.
Dazu gehören insbesondere:
- Speisen, Getränke, Snacks und Süßigkeiten
- Event-Infrastruktur: Raummiete, Dekoration, Beleuchtung, Musikanlage
- Unterhaltung: DJ, Live-Band, Künstler, Eventagentur, Eintrittskarten
- Rahmenbedingungen: Trinkgelder, Stornokosten, Übernachtungskosten vor Ort
- Gemeinsame Anreise: Vom Chef organisierte Busfahrten oder Sammeltransfers
Die Gesamtsumme dieser Kosten wird am Ende nach dem gesetzlichen Kopfprinzip aufgeteilt: Die Aufwendungen werden anteilig auf die tatsächlich teilnehmenden Arbeitnehmer (inklusive deren Begleitpersonen) umgelegt.
Achtung bei No-Show-Kosten!
Melden sich Mitarbeiter an, erscheinen aber kurzfristig nicht, schlägt das steuerlich ins Kontor. Die sogenannten No-Show-Kosten (z. B. bereits bezahlte Menüs oder Plätze) werden auf die tatsächlich anwesenden Personen umgelegt. Dadurch steigen die rechnerischen Kosten pro Kopf, was den 110-Euro-Freibetrag für die anwesenden Kollegen schneller reißen lassen kann.
Was zählt nicht zur 110-Euro-Berechnung?
- Individuelle Reisekosten: Reist ein Mitarbeiter eigenständig (z. B. mit der Bahn oder dem privaten Pkw) aus beruflichem Anlass zur Betriebsveranstaltung an, können diese Kosten nach normalen Reisekostengrundsätzen steuerfrei erstattet werden. Sie zählen nicht zum äußeren Rahmen des Events.
- Rechnerische Selbstkosten: Nutzt das Unternehmen für die Feier eigene Räumlichkeiten oder das eigene Betriebsgelände, müssen dafür keine fiktiven Mietkosten in die Berechnung einfließen, solange keine zusätzlichen externen Kosten entstehen.
4. Sonderfälle in der Praxis
Konzert, Theater oder Stadionbesuch
Ein reiner Ausflug ins Stadion oder ins Theater ist steuerlich brandgefährlich. Damit ein Event als Betriebsveranstaltung anerkannt wird, fordert die Finanzverwaltung einen gesellschaftlichen Charakter. Sitzen die Mitarbeiter nur schweigend im Kinogestühl, fehlt dieser Charakter.
- Die Lösung: Flankiere das Event mit einem gemeinsamen Rahmenprogramm – zum Beispiel einem Empfang vorab, einem gemeinsamen Essen, einem moderierten Team-Teil oder einem geselligen Ausklang.
Feiern mit Geschäftspartnern
Nehmen an der Veranstaltung neben der Belegschaft auch Kunden oder Lieferanten teil, muss strikt getrennt werden:
- Für die Mitarbeiter gelten die normalen Regeln der Betriebsveranstaltung (inklusive 110-Euro-Freibetrag).
- Für die Geschäftspartner sind Bewirtungskosten als geschäftlich veranlasst zu prüfen. Sonstige Event-Vorteile (Eintrittskarten, Rahmenprogramm) können beim Empfänger steuerpflichtige Betriebseinnahmen sein. Der Arbeitgeber kann diese Zuwendungen jedoch nach § 37b EStG mit 30 % pauschal versteuern, um den Partner vor Steuernachteilen zu schützen.
Gemischte Veranstaltungen
Verknüpft das Unternehmen eine fachliche Schulung oder einen Workshop am Vormittag mit der Weihnachtsfeier am Abend, gilt das Aufteilungsprinzip:
- Der rein betriebliche Teil (Referent, Tagungsraum, Schulungsunterlagen) ist kein geldwerter Vorteil und bleibt steuerfrei.
- Der gesellige Teil (Abendessen, Party, DJ) wird als Betriebsveranstaltung bewertet und fällt unter die 110-Euro-Regelung. Die Kosten müssen direkt zugeordnet oder sachgerecht (z. B. nach Zeitanteilen) aufgeteilt werden.
5. Das Incentive: Die gezielte Belohnung
Ein Incentive dient nicht dem allgemeinen Betriebsklima, sondern funktioniert als handfester Leistungsanreiz, Motivationstool oder Belohnung für herausragende Erfolge.
Typische Beispiele für Incentives:
- Die exklusive Prämienreise für die drei besten Verkäufer des Jahres
- Ein Luxus-Dinner nur für das Führungsteam nach einem erfolgreichen Projekt
- Ein Wellness-Wochenende oder Gutscheine als Belohnung für gewonnene interne Wettbewerbe
Weil hier der Belohnungs- und Exklusivitätscharakter im Vordergrund steht, ist der 110-Euro-Freibetrag für Betriebsveranstaltungen von vornherein komplett ausgeschlossen.
Steuerliche Behandlung von Incentives
Incentives stellen bei Arbeitnehmern grundsätzlich voll steuerpflichtigen Arbeitslohn dar (bei Geschäftspartnern steuerpflichtige Betriebseinnahmen). Um dem Mitarbeiter die Steuerlast zu nehmen, kann der Arbeitgeber die Pauschalversteuerung nach § 37b EStG mit 30 % (zzgl. Solidaritätszuschlag und Kirchensteuer) wählen.
Das Gesetz unterscheidet hierbei nach Empfängergruppen:
- Externe Geschäftspartner/Kunden (§ 37b Abs. 1 EStG): 30 % Pauschalsteuer.
- Eigene Arbeitnehmer (§ 37b Abs. 2 EStG): 30 % Pauschalsteuer. Wichtig: Im Gegensatz zu anderen Pauschalierungen führt § 37b EStG bei eigenen Mitarbeitern nicht automatisch zur Sozialversicherungsfreiheit. Die Beitragspflicht in der Sozialversicherung muss gesondert geprüft und im Regelfall abgeführt werden!
Der Unterschied: Tages-Incentive vs. Incentive-Reise
- Das Tages-Incentive: Findet das Event an einem Tag ohne Übernachtung statt, fließen alle Kosten (inklusive der Bewirtung) in die steuerliche Bemessungsgrundlage ein, sofern ausschließlich eigene Mitarbeiter teilnehmen.
- Die Incentive-Reise: Umfasst die Veranstaltung mindestens eine Übernachtung und erstreckt sich über mehrere Tage, greift das strenge BMF-Schreiben zur Reise-Ermittlung. Sämtliche Aufwendungen für Flug, Hotel, Transfers, Ausflüge und auch die Verpflegung fließen ausnahmslos in die pauschal zu versteuernde Basis ein.
6. Gemischt veranlasste Incentive-Reisen richtig aufteilen
Kombiniert ein Unternehmen eine mehrtägige Incentive-Reise mit harten betrieblichen Inhalten (z. B. einer vierteljährlichen Produktschulung), dürfen die Kosten aufgeteilt werden.
- Direkte Zuordnung: Kosten für den Tagungsraum oder Fachreferenten sind rein betrieblich (kein geldwerter Vorteil). Kosten für das touristische Freizeitprogramm, Wellness oder das feine Abendessen sind glasklare Incentive-Bestandteile (geldwerter Vorteil).
- Nicht direkt zuordenbare Kosten: Aufwendungen wie Flüge, Hotelübernachtungen oder gemeinsame Transfers können nicht trennscharf aufgeteilt werden. Hier verlangt die Rechtsprechung eine sachgerechte Schätzung nach Zeitanteilen. In der Praxis wird dabei standardmäßig mit einem klassischen 8-Stunden-Arbeitstag als Ausgangsgröße gerechnet.
Praxis-Beispiel für eine gemischte Reise:
Ein Unternehmen lädt ein ausgewähltes Team zu einer zweitägigen Reise ein.
- Tag 1 (Vormittag): 4 Stunden intensive Produktschulung (Betrieblich veranlasst = steuerfrei).
- Tag 1 (Nachmittag & Abend): Freizeitprogramm und gemeinsames Belohnungs-Dinner (Incentive-Charakter = geldwerter Vorteil).
- Tag 2: Stadtrundfahrt und individuelle Rückreise (Incentive-Charakter = geldwerter Vorteil).
Die Hotel- und Fahrtkosten werden nun anteilig nach dem zeitlichen Verhältnis der betrieblichen Nutzung (4 Stunden Schulung bezogen auf den Gesamtaufenthalt) herausgerechnet. Der verbleibende, überwiegende Teil wird als Incentive versteuert.
Die Lohn-Rocker-Entscheidungshilfe auf einen Blick
- Wer darf teilnehmen?
- Betriebsveranstaltung: Alle Mitarbeitenden oder eine sachlich abgegrenzte Gruppe.
- Incentive: Nur Gewinner, Top-Performer oder exklusive Kreise.
- Was ist der Hauptzweck?
- Betriebsveranstaltung: Gemeinschaft und Betriebsklima fördern.
- Incentive: Belohnung, Motivation und Wettbewerbsanreiz.
- Was ist der Anlass?
- Betriebsveranstaltung: Weihnachtsfeier, Sommerfest, Teamevent.
- Incentive: Prämienreise, Bonus-Wochenende.
- Welcher Steuervorteil greift?
- Betriebsveranstaltung: 110-€-Freibetrag (für bis zu 2 Events im Jahr); darüber 25 % Pauschalsteuer.
- Incentive: Kein Freibetrag; pauschal 30 % Steuer nach § 37b EStG (zzgl. SV-Prüfung).
Fazit & Dokumentations-Pflicht
Egal ob gemütliches Sommerfest oder exklusive Belohnungsreise: Eine lückenlose Dokumentation ist für den Arbeitgeber überlebenswichtig. Fehlen dem Betriebsprüfer die Einladungsschreiben, die exakten Teilnehmerlisten (inklusive No-Shows und Begleitpersonen), die detaillierten Brutto-Rechnungen oder die klare Agenda bei gemischten Veranstaltungen, stuft das Finanzamt im Zweifel jedes Event als voll steuerpflichtiges Incentive ein.
Der goldene Merksatz für die Lohnabrechnung lautet daher:
- Steht die Gemeinschaft im Vordergrund, befinden wir uns im sicheren Hafen der Betriebsveranstaltung.
- Steht die Belohnung im Fokus, steuern wir mitten in ein steuerpflichtiges Incentive.