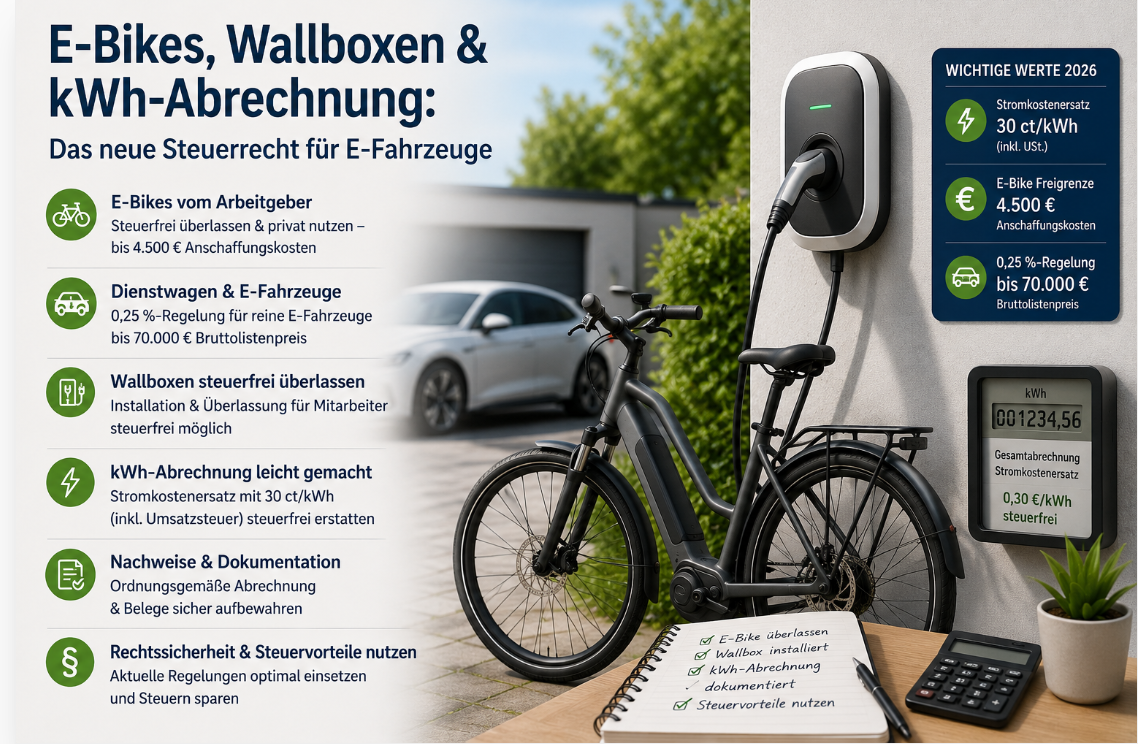
E-Bikes, Wallboxen & kWh-Abrechnung: Das neue Steuerrecht für E-Fahrzeuge
Wichtiger Hinweis:
Die Artikel in diesem Nachschlagewerk stellen keine Rechtsberatung dar und bieten keine rechtliche Sicherheit für den Einzelfall. Jede steuerliche, sozialversicherungsrechtliche oder arbeitsrechtliche Bewertung muss immer anhand
des konkreten Einzelfalls geprüft werden. Außerdem sollten die jeweils aktuellen gesetzlichen Grundlagen, Verwaltungsanweisungen und Rechtsprechungen gegengeprüft werden, da sich Regelungen ändern können. Die Inhalte beruhen auf sorgfältiger Recherche und praktischer Erfahrung, erfolgen jedoch ohne Gewähr und ohne Anspruch auf Vollständigkeit oder Rechtssicherheit.
Die Mobilitätswende steht auf den Parkplätzen deutscher Unternehmen – und treibt Lohnbuchhaltern regelmäßig die Schweißperlen auf die Stirn. Wer seinen Mitarbeitenden Ladestrom schenkt, eine Wallbox für zu Hause spendiert oder die Stromkosten für den Dienstwagen erstattet, will eigentlich nur gutes Karma und steuerfreie Benefits verteilen.
Doch Vorsicht: Die steuerliche Behandlung gleicht einem Slalomparcours. Ab 2026 hat das Bundesministerium der Finanzen (BMF) zudem die Spielregeln bei der Erstattung von häuslichen Stromkosten radikal geändert. Die alten, bequemen Monatspauschalen sind Geschichte!
Wir bringen Licht in das steuerliche Kabelgewirr und zeigen dir, wie du Firmenwagen, Privat-Strom und Wallboxen rechtssicher abrechnest.
1. Die goldene Basis: Das Laden beim Arbeitgeber
Die wichtigste und erfreulichste Nachricht vorweg: Der Gesetzgeber will das Laden am Arbeitsplatz massiv fördern. Die zentrale Rechtsgrundlage hierfür ist § 3 Nr. 46 EStG. Danach sind viele Vorteile aus dem elektrischen Aufladen von E-Fahrzeugen steuerfrei. Diese Regelung wurde deckungsgleich bis zum 31.12.2030 verlängert.
Privates E-Auto beim Chef laden
Wenn ein Mitarbeiter sein privates Elektro- oder Plug-in-Hybridfahrzeug an einer ortsfesten, betrieblichen Ladesäule des Arbeitgebers (oder eines verbundenen Konzernunternehmens) auflädt, ist dieser Vorteil komplett steuer- und sozialversicherungsfrei.
Es muss kein geldwerter Vorteil versteuert werden – und das Beste: Die Steuerbefreiung ist weder betragsmäßig noch nach der Anzahl der Fahrzeuge gedeckelt. Der Chef darf den Strom spendieren, soviel er will.
Wie sieht es mit E-Bikes aus?
Hier macht das BMF eine feine Unterscheidung, bleibt aber großzügig:
- Schnelle S-Pedelecs: E-Bikes, die verkehrsrechtlich als Kraftfahrzeug gelten (Unterstützung > 25 km/h), fallen ganz regulär unter die Steuerfreiheit des § 3 Nr. 46 EStG.
- Normale E-Bikes / Pedelecs: Fahrräder mit eingebautem Rückenwind (bis 25 km/h) sind rechtlich keine Kraftfahrzeuge. Aus reinen Billigkeitsgründen der Finanzverwaltung wird der Ladestrom hier aber ebenfalls nicht als Arbeitslohn behandelt. Das Laden von E-Bikes im Betrieb ist also immer unproblematisch!
2. Die Wallbox zu Hause: Überlassung vs. Übereignung
Möchte das Unternehmen dem Mitarbeiter eine Ladevorrichtung (Wallbox) für die heimische Garage zur Verfügung stellen, entscheidet ein einziges zivilrechtliches Detail über die Steuerlast: Wer ist der Eigentümer?
Fall A: Die Überlassung (Eigentum bleibt beim Arbeitgeber)
Der Arbeitgeber kauft die Wallbox, lässt sie beim Mitarbeiter zu Hause installieren, bleibt aber rechtlicher Eigentümer. Für die Dauer des Arbeitsverhältnisses wird die Box dem Mitarbeiter lediglich zur Nutzung überlassen.
- Steuerliche Folge: Die reine Überlassung der Ladevorrichtung ist gemäß § 3 Nr. 46 EStG komplett steuerfrei.
Die Strom-Falle beim häuslichen Laden: Achtung, absolute Stolperstelle! Nur weil die überlassene Wallbox steuerfrei ist, gilt das nicht für den Strom, den der Mitarbeiter zu Hause damit in sein privates Auto jagt. Das BMF stellt klar: Privatstrom, der zu Hause über eine betriebliche Wallbox bezogen wird, fällt nicht unter die Steuerbefreiung. Ersetzt der Chef diesen Strom, ist das beim Privatwagen regulärer, steuerpflichtiger Arbeitslohn!
Fall B: Die Übereignung (Eigentum geht an den Mitarbeiter)
Der Arbeitgeber schenkt dem Mitarbeiter die Wallbox oder bezuschusst den privaten Kauf, sodass die Box dauerhaft in das Eigentum des Angestellten übergeht.
- Steuerliche Folge: Hier liegt ein steuerpflichtiger geldwerter Vorteil vor – die Steuerbefreiung des § 3 Nr. 46 EStG greift nicht.
- Der Rettungsanker: Der Arbeitgeber kann diesen Vorteil (gilt auch für Kosten der Installation, Inbetriebnahme oder Wartung) nach § 40 Abs. 2 Satz 1 Nr. 6 EStG mit 25 % pauschal versteuern. Dadurch bleibt der Benefit für den Mitarbeiter komplett netto und ist in der Regel sozialversicherungsfrei. Der Ladestrom selbst kann hierüber allerdings nicht pauschaliert werden.
3. Der Firmenwagen zu Hause: Revolution bei der Stromkostenerstattung ab 2026
Richtig komplex wird es, wenn der Mitarbeiter einen betrieblichen Firmenwagen mit nach Hause nimmt und ihn dort an der privaten Steckdose oder Wallbox lädt. Da der Mitarbeiter den Strom zunächst selbst bezahlt, darf der Arbeitgeber ihm diese Kosten als steuerfreien Auslagenersatz nach § 3 Nr. 50 EStG erstatten.
Das radikale Aus für die alten Monatspauschalen
Vergiss die alten Festpauschalen von 70 € / 35 € (mit Lademöglichkeit im Betrieb) oder 30 € / 15 € (ohne Lademöglichkeit). Ab 2026 gelten diese Werte nicht mehr als Standard! Das BMF hat auf eine exakte kWh-Systematik umgestellt.
Für den steuerfreien Auslagenersatz stehen den Unternehmen nun zwei Wege offen, die für das gesamte Kalenderjahr einheitlich gewählt werden müssen:
Variante 1: Erstattung der tatsächlichen Stromkosten
Der Mitarbeiter muss die exakt geladene Strommenge in kWh über einen gesonderten, zertifizierten stationären oder mobilen Stromzähler nachweisen (z. B. über den integrierten Zähler einer intelligenten Wallbox oder das fahrzeuginterne Protokoll). Dieser Wert wird mit dem individuellen Strompreis aus dem Stromvertrag des Mitarbeiters multipliziert. Ein bloßer schriflicher Eigenbeleg ("Ich habe für 50 Euro Strom geladen") reicht dem Prüfer nicht mehr aus!
Variante 2: Die neue Strompreispauschale je kWh (Der Praxistipp!)
Um den bürokratischen Aufwand im Lohnbüro zu minimieren, erlaubt das BMF von 2026 bis 2030 eine Vereinfachung: Statt des individuellen Stromtarifs darf der offizielle, durchschnittliche Haushaltsstrompreis des Statistischen Bundesamtes herangezogen werden.
Für das Jahr 2026 hat das BMF diesen Wert auf 34 Cent je Kilowattstunde (0,34 €/kWh) festgelegt. Der Mitarbeiter muss also weiterhin seine geladenen kWh nachweisen, aber die Lohnabrechnung rechnet mit der festen Pauschale.
Das BMF-Rechenbeispiel für 2026:
Ein Mitarbeiter weist über sein fahrzeuginternes Ladeprotokoll nach, dass er seinen Firmenwagen im Laufe des Jahres zu Hause mit insgesamt 3.000 kWh geladen hat.
$$\text{Steuerfreier Auslagenersatz} = 3.000 \text{ kWh} \times 0,34 \text{ €/kWh} = 1.020,00 \text{ €}$$
Ergebnis: Das Unternehmen kann dem Mitarbeiter 1.020,00 € komplett steuer- und sozialversicherungsfrei als Auslagenersatz auf das Gehaltskonto überweisen.
4. Laden an öffentlichen Ladesäulen
Lädt der Mitarbeiter den Firmenwagen unterwegs an einer öffentlichen Ladesäule (z. B. Autobahnraststätte oder Drittanbieter) und streckt das Geld privat vor, ist die Sache einfach: Gegen Vorlage des tatsächlichen Belegs oder der Ladeabrechnung kann der Arbeitgeber die realen Kosten jederzeit eins zu eins als steuerfreien Auslagenersatz erstatten.
5. Das harte Kriterium: Die Zusätzlichkeitsvoraussetzung
Wie fast alle modernen Steuervorteile im Personalbereich sind auch die E-Mobilitäts-Schmankerl an ein eisernes Gesetz gebunden: Sie müssen zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
Das BMF versteht hier keinen Spaß: Eine Gehaltsumwandlung oder ein Gehaltsverzicht („Ich kriege 100 Euro weniger Bruttolohn, dafür darf ich hier umsonst laden“) zerstört die Steuerbefreiung und die Pauschalierung sofort. Es muss sich zwingend um ein echtes, zusätzliches On-top-Schmankerl des Chefs handeln.
Der Lohn-Rocker-Spickzettel: Wer lädt was und wie?
- Privates E-Auto beim Arbeitgeber laden: Komplett steuerfrei (§ 3 Nr. 46 EStG).
- Firmenwagen beim Arbeitgeber laden: Kein zusätzlicher Vorteil; bei der 1-%-Regelung bereits abgegolten, beim Fahrtenbuch bleibt es außer Ansatz.
- Wallbox wird dem Mitarbeiter nur überlassen: Steuerfrei (§ 3 Nr. 46 EStG), solange das Eigentum beim Chef bleibt.
- Wallbox wird dem Mitarbeiter geschenkt (Übereignung): Nicht steuerfrei, aber der Chef kann es mit 25 % pauschal versteuern (§ 40 Abs. 2 EStG).
- Mitarbeiter lädt Privat-Pkw zu Hause (ohne Dienstreise): Ein Stromkostenzuschuss durch den Arbeitgeber ist voll steuerpflichtiger Arbeitslohn.
- Mitarbeiter nutzt Privat-Pkw für Dienstreisen: Erstattung läuft klassisch und steuerfrei über die Kilometerpauschale (z. B. 0,30 €/km). Keine separate Stromabrechnung nötig.
- Mitarbeiter lädt Firmenwagen zu Hause (Neu ab 2026): Steuerfreier Auslagenersatz möglich. Nachweis der kWh erforderlich; Abrechnung entweder nach realem Strompreis oder mit der BMF-Pauschale von 34 Cent/kWh.
Fazit & To-dos für die Praxis
Wer E-Mobilität im Betrieb rechtssicher abrechnen will, muss zwingend eine saubere Dokumentationsmappe anlegen. Für das Lohnkonto sollten folgende Nachweise gesammelt werden:
- Um was für ein Fahrzeug handelt es sich (Reiner Stromer oder Plug-in-Hybrid)?
- Liegt eine schriftliche Vereinbarung zur Überlassung oder Übereignung der Wallbox vor?
- Werden die Nachweise über die geladenen kWh für das häusliche Laden des Firmenwagens lückenlos erbracht?
Der wichtigste Praxissatz für den Schreibtisch:
Stelle im Lohnbüro immer zuerst die drei Gretchenfragen: Welches Auto? Wo wird geladen? Wem gehört die Box? Erst danach entscheidest du über Steuerfreiheit, Pauschalierung oder den neuen kWh-Auslagenersatz.