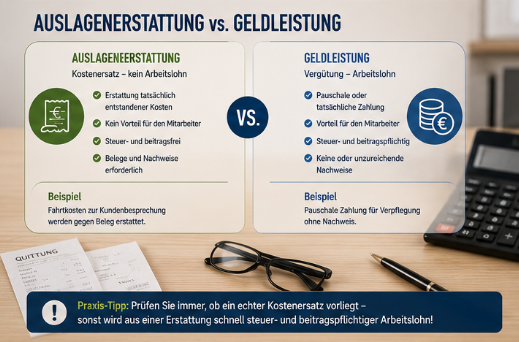
Auslagenerstattung vs. Geldleistung
Wichtiger Hinweis:
Die Artikel in diesem Nachschlagewerk stellen keine Rechtsberatung dar und bieten keine rechtliche Sicherheit für den Einzelfall. Jede steuerliche, sozialversicherungsrechtliche oder arbeitsrechtliche Bewertung muss immer anhand
des konkreten Einzelfalls geprüft werden. Außerdem sollten die jeweils aktuellen gesetzlichen Grundlagen, Verwaltungsanweisungen und Rechtsprechungen gegengeprüft werden, da sich Regelungen ändern können. Die Inhalte beruhen auf sorgfältiger Recherche und praktischer Erfahrung, erfolgen jedoch ohne Gewähr und ohne Anspruch auf Vollständigkeit oder Rechtssicherheit.
Es klingt nach dem perfekten Incentive, um Spitzenkräfte im Betrieb zu halten: Der Chef klopft dem Mitarbeiter auf die Schulter und sagt: „Du hast im letzten Projekt so gerockt, ich zahle dir deinen nächsten Sommerurlaub! Lass die Rechnung einfach auf die Firma schreiben, bezahl vor Ort und ich erstatte dir das Geld zurück.“ Beide Seiten strahlen, die HR-Abteilung bucht den Vorgang als vermeintlich steuerfreien Auslagenersatz durch.
Bei der nächsten Betriebsprüfung folgt dann das böse Erwachen: Der Prüfer streicht den Vorgang komplett zusammen, fordert saftige Lohnsteuer- und Sozialversicherungsbeiträge nach und im schlimmsten Fall steht der Vorwurf der Steuerhinterziehung im Raum. Warum? Weil hier zwei völlig unterschiedliche Welten der Lohnabrechnung verwechselt wurden: die echte Auslagenerstattung und die steuerpflichtige Geldleistung.
Der fundamentale Grundunterschied: Für wen schlägt das wirtschaftliche Herz?
Um den Unterschied zu verstehen, darf man nicht nur stumpf fragen: „Wer hat die Karte an der Kasse durchgezogen?“ Entscheidend ist vielmehr: Für wen wurde die Leistung bezogen, wer war der rechtliche und vertragliche Leistungsempfänger und wer trägt das wirtschaftliche Risiko?
Die echte Auslagenerstattung
Eine Auslagenerstattung liegt rechtlich nur dann vor, wenn der Mitarbeiter einen Gegenstand oder eine Dienstleistung explizit für Rechnung des Arbeitgebers bezahlt hat. Der Angestellte tritt hier lediglich als eine Art menschlicher Geldautomat in Vorleistung. Wirtschaftlich gehört der Aufwand von der ersten Sekunde an komplett zum Betrieb des Arbeitgebers.
Die nachträgliche Geldleistung
Eine nachträgliche Geldleistung liegt dagegen vor, wenn der Arbeitgeber dem Mitarbeiter im Nachhinein Geld überweist, um dessen eigene, privaten Kosten zu übernehmen oder zu bezuschussen. In diesem Fall fließt zwar auch Geld als Erstattung, aber die Ursache der Kosten liegt komplett in der privaten Lebensführung des Arbeitnehmers. Diese Zahlung ist im Steuerrecht schlicht und ergreifend steuerpflichtiger Arbeitslohn.
Die gesetzlichen Grundlagen: Was erlaubt der Paragrafen-Dschungel?
Das Einkommensteuergesetz zieht hier eine messerscharfe Trennungslinie, die durch Richtlinien und Sonderregelungen flankiert wird.
Der Auslagenersatz nach Paragraf 3 Nummer 50 EStG
Diese Norm erlaubt es, dem Mitarbeiter Auslagen komplett steuerfrei zu ersetzen. Die Lohnsteuer-Richtlinien erklären dazu unmissverständlich: Ein echter Auslagenersatz liegt nur vor, wenn der Arbeitnehmer Ausgaben direkt für Rechnung des Arbeitgebers tätigt. Die Ausgaben sind steuerlich exakt so zu beurteilen, als hätte das Unternehmen selbst die Bestellung aufgegeben und bezahlt. Sobald es sich wirtschaftlich um eigene Ausgaben des Arbeitnehmers handelt – wie die private Lebensführung –, ist die Steuerfreiheit nach Paragraf 3 Nummer 50 EStG kategorisch ausgeschlossen.
Der Sachbezug nach Paragraf 8 EStG
Hier ist geregelt, was als Arbeitslohn, Sachbezug oder Geldleistung gilt. Sachbezüge sind grundsätzlich Vorteile, die dem Mitarbeiter nicht in Geld, sondern in Form einer Sache oder Dienstleistung zugutekommen. Seit den letzten gesetzlichen Verschärfungen zur Abgrenzung gilt jedoch eine harte Regel: Wenn der Arbeitnehmer anstelle der Sache theoretisch auch einfach Geld verlangen kann oder der Arbeitgeber dem Mitarbeiter nachträglich Geld für eine private Anschaffung auszahlt, liegt regelmäßig eine reine Geldleistung vor – und damit voller Arbeitslohn.
Die Pauschalierung nach Paragraf 37b EStG
Diese Vorschrift erlaubt es Arbeitgebern unter strengen Voraussetzungen, bestimmte Sachzuwendungen an eigene Arbeitnehmer pauschal mit 30 Prozent Lohnsteuer zu versteuern. Wichtig: Hierbei muss es sich zwingend um echte Sachzuwendungen (wie eine vom Chef gebuchte Reise) handeln, nicht um beliebige, nachträgliche Geldzahlungen.
Die Erholungsbeihilfe nach Paragraf 40 Absatz 2 EStG
Für den Bereich Urlaub hält das Gesetz eine kleine, feine Nische bereit: Die Erholungsbeihilfe. Diese kann der Chef pauschal mit 25 Prozent versteuern, sofern feste Jahreshöchstgrenzen pro Kalenderjahr nicht überschritten werden: Maximal 156 Euro für den Arbeitnehmer selbst, 104 Euro für dessen Ehegatten oder Lebenspartner und 52 Euro für jedes Kind. Alles, was darüber hinausgeht, rutscht in die normale Versteuerung.
Anwendung auf die Praxis: Warum der bezahlte Urlaub kein Auslagenersatz ist
Schauen wir uns den konkreten Fall im Detail an: Der Chef möchte dem Mitarbeiter den privaten Urlaub spendieren. Um alles scheinbar richtig zu machen, wird die Buchung so vorgenommen, dass die Rechnung offiziell auf den Namen der Firma ausgestellt ist. Der Mitarbeiter reist ab, bezahlt am Ende des Urlaubs im Hotel vor Ort mit seiner privaten Kreditkarte und bekommt den Betrag nach seiner Rückkehr vom Chef eins zu eins überwiesen.
Das ernüchternde Ergebnis für die Payroll: Das ist absolut keine steuerfreie Auslagenerstattung nach Paragraf 3 Nummer 50 EStG, obwohl der Name der Firma fett auf dem Rechnungsbeleg gedruckt steht!
Die Begründung der Prüfer ist simpel: Der Urlaub dient ausschließlich der privaten Erholung des Mitarbeiters. Es handelt sich in keiner Weise um eine betriebliche Notwendigkeit des Arbeitgebers, sondern um die schlichte Übernahme von privaten Lebensführungskosten. Der Mitarbeiter wird durch diese Reise privat bereichert. Die Erstattung ist daher aus Lohnsicht voll steuerpflichtiger Arbeitslohn beziehungsweise ein geldwerter Vorteil. Dass die Rechnung auf die Firma läuft, ist zwar ein Indiz für die bürokratische Zuordnung, ändert aber die private Zweckbestimmung des Urlaubs um kein Prozent.
Wann wäre es eine echte Auslagenerstattung?
Das System wird sofort klar, wenn man die Gegenprobe macht. Eine echte, steuerfreie Auslagenerstattung liegt vor, wenn die Aushilfe für die Arztpraxis Büromaterial, Medikamente oder Praxisbedarf einkauft, oder wenn der Außendienstler die Hotelrechnung für eine rein betrieblich veranlasste Fortbildung vorstreckt.
In diesen Fällen bezahlt der Mitarbeiter etwas, das im direkten betrieblichen Interesse des Chefs liegt. Der Arbeitgeber ersetzt mit seiner Überweisung am Monatsende lediglich seine eigene, betriebliche Verbindlichkeit.
Beim privaten Urlaub hingegen sieht die lohnsteuerliche Bewertung völlig anders aus: Die Leistung dient ausschließlich der privaten Erholung, der Arbeitgeber hat kein eigenes, messbares betriebliches Interesse an genau dieser spezifischen Reiseleistung, der Mitarbeiter erfährt einen massiven privaten Vermögensvorteil und diese Kosten wären beim Mitarbeiter privat niemals als Werbungskosten abziehbar. Die Zahlung erfolgt einzig und allein wegen des bestehenden Arbeitsverhältnisses. Damit ist das Urlaubs-Sponsoring die Definition von Arbeitslohn.
Feinjustierung im Lohnbüro: Sachzuwendung oder nachträgliche Geldleistung?
Wenn feststeht, dass der bezahlte Urlaub steuerpflichtiger Arbeitslohn ist, muss die Payroll bei der Abrechnung eine feine, aber entscheidende Weichenstellung vornehmen. Hier gibt es zwei komplett unterschiedliche Szenarien:
Fall A: Der Arbeitgeber bucht den Urlaub direkt (Die Sachzuwendung)
Wenn der Arbeitgeber selbst als Vertragspartner gegenüber dem Reisebüro oder dem Hotel auftritt, die Reise bucht, die Rechnung auf die Firma läuft und der Mitarbeiter rechtlich überhaupt keinen Anspruch darauf hat, sich den Wert der Reise stattdessen in bar auszahlen zu lassen, liegt eine echte Sachzuwendung (ein Sachbezug) vor. Wenn der Mitarbeiter nun vor Ort im Hotel lediglich Nebenkosten oder den Betrag vorgestreckt hat, ist die spätere Erstattung technisch nur der Ausgleich einer vorgestreckten Arbeitgeberverbindlichkeit.
Der eigentliche Vorteil bleibt die zugewendete Reiseleistung. In diesem speziellen Fall kann der Arbeitgeber den Paragrafen 37b EStG nutzen und den geldwerten Vorteil mit 30 Prozent pauschal versteuern – vorausgesetzt, die Leistung wird zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt.
Fall B: Der Mitarbeiter bucht privat und der Chef zahlt später (Die Geldleistung)
Wenn der Mitarbeiter den Urlaub komplett selbst aussucht, den Vertrag im Reisebüro unterschreibt, privat bezahlt und der Chef im Nachgang einfach sagt: „Hier hast du das Geld bar oder als Überweisung zurück“, liegt eine nachträgliche Geldleistung vor. In diesem Szenario ist der Paragraf 37b EStG komplett blockiert, da diese Pauschalierung ausschließlich für Sachbezüge und niemals für reine Geldzahlungen gedacht ist. Der Betrag muss beim Mitarbeiter ganz normal über die individuelle Steuerklasse abgerechnet werden.
Das Erkennungsraster für die Praxis
Wer im HR-Alltag im Zweifel vor einem Beleg sitzt, kann sich den Unterschied anhand von klaren Leitfragen sofort vor Augen führen:
- Dient die Ausgabe direkt dem Zweck des Unternehmens? Wenn ja, spricht das für Auslagenersatz (z. B. Porto für die Firma). Wenn nein oder nur mittelbar, ist es Arbeitslohn (z. B. privates Hotel).
- Ist der Arbeitgeber der wirtschaftliche Leistungsempfänger? Wenn ja, Auslagenersatz. Wenn nein, Arbeitslohn.
- Hat der Mitarbeiter das Geld wirklich nur für den Chef vorgestreckt? Wenn ja, Auslagenersatz. Wenn nicht, Arbeitslohn.
- Wäre die Ausgabe beim Arbeitgeber eine ganz normale Betriebsausgabe? Wenn ja, Auslagenersatz. Bei einer privaten Zuwendung an den Mitarbeiter wird es in der Fibu erst durch den Lohnaufwand zur Betriebsausgabe.
- Ergibt sich für den Mitarbeiter ein privater Vorteil? Wenn nein, Auslagenersatz. Wenn ja, Arbeitslohn.
- Kann der Mitarbeiter statt der Sache auch einfach Bargeld verlangen? Wenn nein, spricht es für den Sachbezug. Wenn ja, ist es sofort eine reine Geldleistung.
- Wurde die Zahlung zusätzlich zum regulären Gehalt gewährt? Beim Auslagenersatz ist diese Frage völlig irrelevant, da es sich um keinen Lohn handelt. Für steuerbegünstigte Lohnbestandteile oder Pauschalierungen ist dieses Kriterium dagegen überlebenswichtig.
Der Mythos der Kleinbetragsrechnung: Achtung, Denkfehler!
Ein extrem weit verbreiteter Irrtum in Lohnbüros betrifft die sogenannte Kleinbetragsregelung. Ja, diese Regelung existiert, aber sie ist ein reines Kind des Umsatzsteuerrechts und hat für die lohnsteuerliche Einordnung absolut keine Bedeutung!
Nach dem Umsatzsteuerrecht müssen Rechnungen über 250 Euro brutto zwingend alle strengen Pflichtangaben des Paragrafen 14 Absatz 4 UStG enthalten – insbesondere den vollständigen Namen und die Anschrift des Leistungsempfängers (also der Firma). Bei Kleinbetragsrechnungen bis maximal 250 Euro brutto gelten Erleichterungen nach Paragraf 33 der Umsatzsteuer-Durchführungsverordnung (UStDV). Hier reicht es, wenn der Name des Leistenden, das Datum, die Art der Leistung und der Bruttobetrag auf dem Bon stehen; der Name des Kunden darf fehlen.
Das bedeutet für unseren Fall: Eine Kleinbetragsrechnung bis 250 Euro für ein privates Abendessen oder einen privaten Wellness-Gutschein des Mitarbeiters wird dadurch nicht auf magische Weise zum steuerfreien Auslagenersatz! Der private Vorteil und der Charakter als steuerpflichtiger Arbeitslohn bleiben zu 100 Prozent bestehen. Die Erleichterung hilft dem Buchhalter lediglich bei der formalen Frage, ob der Beleg für den Vorsteuerabzug ausreicht.
Zudem gilt beim privaten Urlaub: Ein Vorsteuerabzug für das Unternehmen ist hier ohnehin extrem kritisch und wird von den Prüfern meist komplett gestrichen, weil die Leistung rein privat veranlasst ist.
Der arbeitsrechtliche Gleichbehandlungsgrundsatz: Keine Lieblinge im Betrieb
Wer seinen Mitarbeitern solche exklusiven Urlaubs-Benefits gewährt, darf neben dem Steuerrecht niemals das Arbeitsrecht vergessen. Hier funkt der arbeitsrechtliche Gleichbehandlungsgrundsatz dazwischen. Dieser verbietet es dem Chef, vergleichbare Arbeitnehmer oder bestimmte Arbeitnehmergruppen ohne einen sachlichen, triftigen Grund willkürlich unterschiedlich zu behandeln. Das Bundesarbeitsgericht (BAG) definiert dies streng als das Verbot einer sachfremden Schlechterstellung einzelner Angestellter.
Ein Arbeitgeber darf solche großzügigen, freiwilligen Leistungen also nicht nach Lust und Laune verteilen. Zulässig sind Differenzierungen nur dann, wenn sie auf nachvollziehbaren Kriterien beruhen – beispielsweise als besondere, einmalige Anerkennung für den erfolgreichen Abschluss eines konkreten Großprojekts, zum Firmenjubiläum, bei außergewöhnlichen privaten Belastungen des Mitarbeiters oder im Rahmen einer einheitlich definierten Benefit-Regelung für eine gesamte Abteilung.
Problematisch wird es, wenn Mitarbeiter A den Urlaub komplett bezahlt bekommt, während Mitarbeiter B in einer exakt vergleichbaren Position leer ausgeht, ohne dass der Chef dafür ein sachliches Argument vorweisen kann. In einem solchen Fall riskierst du nicht nur massiven internen Unfrieden und ein Compliance-Problem, sondern Mitarbeiter B könnte unter Umständen den gleichen Anspruch gerichtlich einklagen.
Der saubere Fahrplan für die Buchhaltung
Damit bei der nächsten Prüfung alles glattläuft, sollte ein solcher Vorgang in der Finanzbuchhaltung und der Payroll wie folgt abgewickelt werden:
- Den Rechnungsbeleg und den lückenlosen Zahlungsnachweis (z. B. den Kreditkartenbeleg des Mitarbeiters) akribisch dokumentieren.
- Überprüfen, ob das Unternehmen im Vorfeld tatsächlich als Vertragspartner aufgetreten ist (wichtig für die Abgrenzung zum Sachbezug).
- Die Auszahlung an den Mitarbeiter in der Fibu sauber als Ausgleich einer im Vorfeld vorgestreckten Zahlung verbuchen.
- Zeitgleich den privaten Vorteil zwingend lohnsteuerlich in der Payroll erfassen.
- Die finale Entscheidung treffen und dokumentieren: Errechnet man eine individuelle Versteuerung, nutzt man die 30-prozentige Pauschalierung nach Paragraf 37b EStG (bei einer echten Sachzuwendung) oder schöpft man gegebenenfalls anteilig die Freibeträge der Erholungsbeihilfe nach Paragraf 40 EStG aus.
- Die Sozialversicherungspflicht penibel prüfen – insbesondere bei der Anwendung des Paragrafen 37b EStG für eigene Arbeitnehmer greift die Beitragspflicht im Regelfall trotzdem.
- Wichtig bei Paragraf 37b EStG: Dieses steuerliche Wahlrecht muss für alle Sachzuwendungen innerhalb eines Wirtschaftsjahres einheitlich ausgeübt werden. Die Finanzverwaltung stellt klar, dass eine einmal getroffene Entscheidung für die eigenen Mitarbeiter für das gesamte Jahr bindend ist.
Lohn-Rocker-Fazit
Das Sponsoring von privaten Kosten des Mitarbeiters ist ein fantastisches Werkzeug zur Mitarbeiterbindung – aber es ist eben kein steuerfreier Auslagenersatz. Wer versucht, private Urlaube über falsche Buchungen als betriebliche Auslagen zu tarnen, fliegt bei der Betriebsprüfung gnadenlos auf. Wenn die Firma die Reise bucht und der Mitarbeiter nur vor Ort vorstreckt, rettet der Paragraf 37b EStG mit seiner 30-Prozent-Pauschalsteuer den Deal und hält die Abzüge vom Mitarbeiter fern. Zahlt der Chef das Geld erst nachträglich ohne Beteiligung an der Buchung aus, wird es zum normalen, voll steuer- und beitragspflichtigen Lohn. Wer hierzu noch den Gleichbehandlungsgrundsatz im Auge behält, rockt seine HR-Benefits absolut rechtssicher!