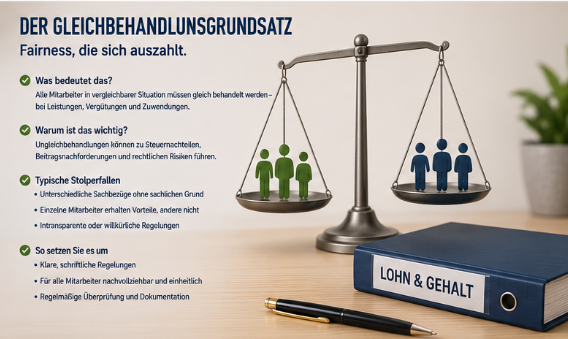
Der Gleichbehandlungsgrundsatz
Wichtiger Hinweis:
Die Artikel in diesem Nachschlagewerk stellen keine Rechtsberatung dar und bieten keine rechtliche Sicherheit für den Einzelfall. Jede steuerliche, sozialversicherungsrechtliche oder arbeitsrechtliche Bewertung muss immer anhand
des konkreten Einzelfalls geprüft werden. Außerdem sollten die jeweils aktuellen gesetzlichen Grundlagen, Verwaltungsanweisungen und Rechtsprechungen gegengeprüft werden, da sich Regelungen ändern können. Die Inhalte beruhen auf sorgfältiger Recherche und praktischer Erfahrung, erfolgen jedoch ohne Gewähr und ohne Anspruch auf Vollständigkeit oder Rechtssicherheit.
Es klingt nach absoluter unternehmerischer Freiheit: „Ich bin der Chef in meiner Firma, also entscheide ich ganz alleine und nach Bauchgefühl, wer diesen Monat einen Bonus oder den Urlaub bezahlt bekommt.“ Doch genau hier schnappt eine oft unterschätzte Falle des Arbeitsrechts zu. Der arbeitsrechtliche Gleichbehandlungsgrundsatz sorgt dafür, dass finanzielle Extras und Benefits im Betrieb nicht nach reiner Gutsherrenart verteilt werden dürfen. Für die Lohnabrechnung und die Finanzbuchhaltung ist dieses Thema hochgradig sensibel, denn eine falsche, unüberlegte Verteilung kann im Nachhinein teure Nachzahlungsansprüche der restlichen Belegschaft auslösen.
Was bedeutet der Gleichbehandlungsgrundsatz eigentlich?
Der Kern des Grundsatzes lässt sich einfach auf den Punkt bringen: Arbeitgeber dürfen vergleichbare Arbeitnehmer oder im Betrieb gebildete Arbeitnehmergruppen nicht ohne einen triftigen Grund willkürlich unterschiedlich behandeln.
Wenn ein Unternehmen freiwillige Leistungen, Corporate Benefits, Prämien, Zuschüsse oder Sonderzahlungen nach einem bestimmten System gewährt, dann muss dieses System für alle Beteiligten sachlich nachvollziehbar sein.
Das bedeutet im Umkehrschluss allerdings keineswegs, dass ab sofort immer alle Mitarbeiter im Betrieb exakt das Gleiche bekommen müssen. Leistungsgerechte oder strukturelle Unterschiede sind im Arbeitsrecht vollkommen erlaubt – es muss dafür eben nur ein sachlich nachvollziehbarer, dokumentierter Grund vorliegen.
Die gesetzliche Grundlage: Das Richterrecht des BAG
Wer im Arbeitsgesetzbuch nach einem passenden Paragrafen sucht, sucht vergeblich. Der Gleichbehandlungsgrundsatz steht nicht als einzelnes Gesetz geschrieben, sondern wurde über Jahrzehnte hinweg durch die ständige Rechtsprechung des Bundesarbeitsgerichts (BAG) entwickelt und gefestigt.
Das Bundesarbeitsgericht formuliert das Prinzip in seinen Urteilen sehr präzise: Der Arbeitgeber muss Arbeitnehmer oder Arbeitnehmergruppen, die sich in einer vergleichbaren Lage befinden, bei der Anwendung einer von ihm selbst gesetzten Regel absolut gleich behandeln. Der Grundsatz verbietet somit zwei Dinge: die willkürliche Schlechterstellung einzelner Arbeitnehmer innerhalb einer bestehenden Gruppe und eine sachfremde, ungerechte Gruppenbildung.
Das BAG stellt zudem unmissverständlich klar: Wenn der Arbeitgeber im Betrieb verschiedene Gruppen bildet, muss diese Differenzierung sachlichen Kriterien entsprechen. Entscheidend ist dabei immer der konkrete Zweck der Leistung. Aus diesem Zweck muss sich logisch ableiten lassen, warum die eine Gruppe die Zuwendung erhält und eine andere Gruppe leer ausgeht.
Warum ist das Thema für die Fibu und die Payroll so wichtig?
In der reinen Finanzbuchhaltung wird vordergründig zwar „nur“ gebucht, was als Beleg reinkommt. Doch die Payroll- und Fibu-Abteilungen sind im Unternehmen meistens die Ersten, die es schwarz auf weiß sehen, wenn freiwillige Leistungen asymmetrisch oder ungleichmäßig verteilt werden.
Sobald hier unklare Muster auftauchen, müssen die Alarmglocken schrillen. Hier sind die typischen Leistungen und ihre spezifischen Gleichbehandlungsrisiken, die im Lohnbüro ganz genau hinterfragt werden müssen:
- Die Bonuszahlung an einzelne Mitarbeiter: Wenn nur ausgewählte Personen ein finanzielles Extra auf dem Lohnschein haben, muss glasklar definiert sein: Warum genau diese Personen und warum andere nicht?
- Der Urlaubszuschuss für bestimmte Personen: Wird ein solcher Zuschuss gewährt, ist dafür zwingend ein sachlicher, nachvollziehbarer Grund nötig.
- Die Erholungsbeihilfe für manche Teammitglieder: Wer von den steuerlichen Vorteilen der Erholungsbeihilfe profitiert, muss in einer sauber dokumentierten Regelung erfasst sein.
- Die private Kostenübernahme (z. B. für Urlaub): Das Sponsoring von privaten Lebenshaltungskosten ist der absolut sensibelste Bereich überhaupt und steht bei Prüfern unter Dauerbeobachtung.
- Gutscheine und Corporate Benefits: Auch vermeintlich kleine Zuwendungen benötigen einheitliche, für alle Mitarbeiter geltende Kriterien.
- Prämien für ausgewählte Teams: Wenn nur bestimmte Abteilungen eine Prämie erhalten, muss die gezogene Teamabgrenzung sachlich begründet werden können.
- Tankkarten oder regelmäßige Sachbezüge: Für diese Dauervorteile muss im Vorfeld eine glasklare, nachvollziehbare Anspruchsgruppe im Betrieb definiert werden.
Woran erkennt man ein konkretes Problem in der Praxis?
Ein echtes arbeitsrechtliches Problem entsteht vor allem dann, wenn der Arbeitgeber eine freiwillige Leistung nach einem ganz bestimmten, erkennbaren Muster gewährt, aber einzelne, vollkommen vergleichbare Mitarbeiter ohne jeden sachlichen Grund von diesem Muster ausschließt.
Machen wir das an einem anschaulichen Praxisbeispiel fest: In einer Tierarztpraxis bekommen alle angestellten Tiermedizinischen Fachangestellten (TFA) am Jahresende eine Sonderprämie ausgezahlt. Nur eine einzige TFA, die exakt dieselben Aufgaben erledigt und die gleichen Arbeitszeiten hat, erhält diese Prämie nicht – und es gibt dafür im Personalakt keinen einzigen dokumentierten Grund.
In einem solchen Fall liegt ein klarer Verstoß gegen den Gleichbehandlungsgrundsatz vor. Die betroffene Mitarbeiterin kann unter Umständen den gleichen Anspruch auf die Prämie geltend machen und diesen notfalls gerichtlich einklagen.
Wann sind Unterschiede zwischen Mitarbeitern erlaubt?
Differenzierungen sind immer dann rechtssicher, wenn sie auf handfesten, sachlichen Gründen fußen. Das Arbeitsrecht und das Bundesarbeitsgericht erkennen eine ganze Reihe von legitimen Unterscheidungsmerkmalen an.
Ein sehr häufiger Grund ist die Funktion und Verantwortung im Betrieb. Wenn beispielsweise nur die Praxismanagerin ein Diensthandy oder einen Laptop gestellt bekommt, ist das durch ihre spezifische Rolle sachlich gedeckt. Auch das Arbeitszeitmodell kann als Kriterium dienen: Ein Benefit kann gezielt an eine Vollzeittätigkeit gekoppelt werden, sofern der konkrete Zweck der Leistung dies rechtfertigt.
Ebenso sind die Betriebszugehörigkeit bei einer klassischen Jubiläumszuwendung nach fünf oder zehn Jahren oder eine besondere, messbare Leistung bei einer einmaligen Projektprämie absolut unbedenkliche Gründe.
Schließlich rechtfertigen auch der Standort – etwa durch einen Zuschuss wegen einer besonderen regionalen Belastung in einer teuren Großstadt – oder eine außergewöhnliche Schicht- und Notdienstbelastung eine ungleiche Bezahlung. Das BAG erkennt den Ausgleich für erschwerte Arbeitsbedingungen ausdrücklich als sachlichen Grund an, solange es nicht zu einer völlig unverhältnismäßigen Überkompensation kommt.
Der direkte Bezug zum Urlaubsbeispiel
Wenn wir das davor besprochene Praxisbeispiel hernehmen, bei dem der Chef einem Mitarbeiter den privaten Urlaub bezahlt, wird die arbeitsrechtliche Brisanz sofort deutlich. Neben den lohnsteuerlichen und sozialversicherungsrechtlichen Hürden steht der Chef hier vor einem echten Compliance-Problem.
Vor der Zusage müssen zwingend kritische Fragen gestellt werden: Warum bekommt exakt dieser eine Mitarbeiter den Urlaub bezahlt? Gibt es im Betrieb andere Angestellte in einer vergleichbaren Lage? Handelt es sich um eine einmalige Anerkennung oder ist das Ganze Teil eines strukturierten Benefit-Programms?
Wenn Mitarbeiter A den Luxus-Urlaub spendiert bekommt, während Mitarbeiter B bei gleicher Leistung leer ausgeht, ist das Eis hauchdünn. Um das Risiko zu bannen, muss die HR-Abteilung die Maßnahme von Anfang an sauber schriftlich begründen. Die Zahlung muss offiziell als einmalige Anerkennung für einen außergewöhnlichen, dokumentierten Einsatz, als klar definierte Prämie für ein erfolgreich abgeschlossenes Großprojekt oder als Jubiläumsleistung deklariert werden.
Die Fibu- und Payroll-Prüfpunkte für den Alltag
Bevor freiwillige Zusatzleistungen, Boni oder Sachgeschenke in die Abrechnungssoftware eingepflegt und gebucht werden, sollte im Lohnbüro eine feste Checkliste abgearbeitet werden:
- Wer genau ist der Empfänger der Leistung und wer geht leer aus?
- Aus welchem konkreten, sachlichen Grund erhält genau diese Person oder diese spezifische Gruppe den Benefit?
- Existieren im Unternehmen vergleichbare Mitarbeiter in ähnlichen Positionen und ist deren Ausschluss sachlich fundiert?
- Ist die Zuwendung eine echte Einmaligkeit oder droht durch eine wiederholte, vorbehaltlose Zahlung bereits eine teure betriebliche Übung?
- Ist die Entscheidung im Vorfeld sauber in den Personalakten dokumentiert worden?
- Ist die Leistung lohnsteuer- und sozialversicherungsrechtlich korrekt erfasst – sprich als normaler Lohn, als Pauschalierung oder als steuerfreier Freibetrag?
Lohn-Rocker-Fazit
Der Gleichbehandlungsgrundsatz ist kein Knebel für Unternehmer, sondern eine Leitplanke für faire Führung. Er zwingt Chefs lediglich dazu, ihre Entscheidungen bei Zusatzleistungen logisch und gerecht zu begründen. Für eine moderne Payroll bedeutet das: Jedes finanzielle Extra, jeder Gutschein und jedes Urlaubs-Sponsoring braucht ein nachvollziehabres System und eine schriftliche Notiz in den Akten. Wer freiwillige Benefits mit klaren, dokumentierten Kriterien an Funktionen, Betriebszugehörigkeiten oder echte Meilensteine koppelt, motiviert sein Team absolut rechtssicher und hält sich sowohl den Arbeitsrichter als auch den Betriebsprüfer erfolgreich vom Hals!