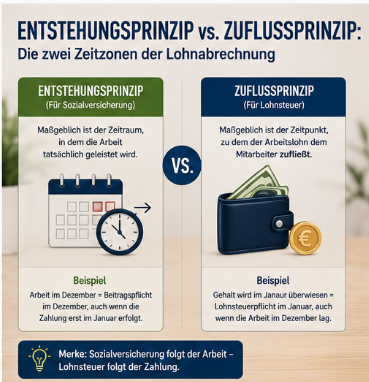
Entstehungsprinzip vs. Zuflussprinzip: Die zwei Zeitzonen der Lohnabrechnung
Wichtiger Hinweis:
Die Artikel in diesem Nachschlagewerk stellen keine Rechtsberatung dar und bieten keine rechtliche Sicherheit für den Einzelfall. Jede steuerliche, sozialversicherungsrechtliche oder arbeitsrechtliche Bewertung muss immer anhand
des konkreten Einzelfalls geprüft werden. Außerdem sollten die jeweils aktuellen gesetzlichen Grundlagen, Verwaltungsanweisungen und Rechtsprechungen gegengeprüft werden, da sich Regelungen ändern können. Die Inhalte beruhen auf sorgfältiger Recherche und praktischer Erfahrung, erfolgen jedoch ohne Gewähr und ohne Anspruch auf Vollständigkeit oder Rechtssicherheit.
Warum ist die Entgeltabrechnung in Deutschland eigentlich so komplex? Ein wesentlicher Grund dafür ist, dass das Finanzamt und die Sozialversicherungsträger oft in völlig unterschiedlichen Zeitzonen leben. Während die Krankenkassen in die Zukunft oder auf feste vertragliche Zusagen blicken, wartet der Fiskus in der Regel geduldig ab, bis das Geld tatsächlich fließt.
Wer in der HR-Abteilung oder als Geschäftsführer die beiden Begriffe Entstehungsprinzip und Zuflussprinzip verwechselt oder falsch anwendet, erzeugt entweder unbemerkt Beitragsnachzahlungen für die nächste Betriebsprüfung oder verbucht die Lohnsteuer im falschen Kalenderjahr. Bringen wir Licht in das bürokratische Dunkel.
Was ist der fundamentale Unterschied?
Der Kern des Ganzen dreht sich um eine einzige Frage: Zu welchem Zeitpunkt werden Steuern oder Beiträge eigentlich fällig und rechtlich relevant?
Das Entstehungsprinzip
Das Entstehungsprinzip besagt, dass Beiträge zur Sozialversicherung bereits in dem Moment entstehen, in dem der rechtliche Anspruch auf das Arbeitsentgelt entstanden ist. Ob der Arbeitgeber diesen Lohn am Monatsende auch tatsächlich auf das Bankkonto überweist oder nicht, ist für die Beitragsentstehung vollkommen egal. Der Anspruch allein löst die Pflicht aus.
Das Zuflussprinzip
Das Zuflussprinzip besagt, dass Steuern oder Beiträge erst in dem Moment entstehen, in dem der Arbeitnehmer das Geld oder einen konkreten geldwerten Vorteil real erhält. Ausschlaggebend ist hier das tatsächliche wirtschaftliche Verfügungsrecht des Beschäftigten – also der Moment, in dem er physisch über das Geld verfügen kann.
Die wichtigste Grundregel für die Praxis lässt sich einfach zusammenfassen: In der Sozialversicherung gilt bei laufendem Arbeitsentgelt strikt das Entstehungsprinzip, während bei Einmalzahlungen ausnahmsweise das Zuflussprinzip gilt. Die Lohnsteuer hingegen folgt grundsätzlich immer dem Zuflussprinzip, ordnet laufenden Arbeitslohn nach erfolgtem Zufluss jedoch fest dem jeweiligen Lohnzahlungszeitraum zu.
Die gesetzlichen Grundlagen: Was steht im Gesetzbuch?
Diese unterschiedlichen Herangehensweisen sind keine Willkür der Prüfer, sondern hieb- und stichfest in den Gesetzestexten verankert.
Die sozialversicherungsrechtliche Basis
Die zentrale Vorschrift im Sozialversicherungsrecht ist der Paragraf 22 Absatz 1 des Vierten Buches Sozialgesetzbuch (SGB IV). Hier ist geregelt, dass die Beitragsansprüche der Sozialversicherung entstehen, sobald die gesetzlichen Voraussetzungen vorliegen. Für einmalig gezahltes Arbeitsentgelt macht das Gesetz direkt an gleicher Stelle eine klare Ausnahme: Hier entstehen die Beitragsansprüche erst, sobald dieses ausgezahlt worden ist.
Die Deutsche Rentenversicherung konkretisiert dies in ständiger Praxis: Der Beitragsanspruch entsteht, sobald der Arbeitsentgeltanspruch entstanden ist. Beiträge sind somit zwingend auch für geschuldetes, bei Fälligkeit aber noch nicht gezahltes Arbeitsentgelt zu entrichten.
Die lohnsteuerliche Basis
Für die Lohnsteuer ist vor allem der Paragraf 38 Absatz 2 des Einkommensteuergesetzes (EStG) entscheidend. Er besagt klipp und klar: Die Lohnsteuer entsteht in dem Zeitpunkt, in dem der Arbeitslohn dem Arbeitnehmer zufließt. Ergänzt wird dies durch den Paragrafen 11 Absatz 1 EStG, der festlegt, dass Einnahmen grundsätzlich in dem Kalenderjahr zu erfassen sind, in dem sie dem Steuerpflichtigen zugeflossen sind.
Das Steuerrecht verfeinert dies für die Payroll im Paragrafen 38a EStG: Laufender Arbeitslohn gilt in dem Kalenderjahr als bezogen, in dem der jeweilige Lohnzahlungszeitraum endet. Sonstige Bezüge – also Einmalzahlungen – werden exakt in dem Kalenderjahr bezogen, in dem sie tatsächlich zufließen.
Praktisch bedeutet das für jeden Lohnabrechner: Die Sozialversicherung verlangt bei laufendem Lohn Beiträge, sobald der Anspruch besteht. Die Lohnsteuer entsteht dagegen grundsätzlich erst, wenn der Lohn real fließt.
Das laufende Arbeitsentgelt in der Praxis
Um das System zu verstehen, muss man wissen, was überhaupt als laufendes Arbeitsentgelt gilt. Dazu zählen unter anderem das klassische Monatsgehalt, der vereinbarte Stundenlohn, laufende Zulagen und Zuschläge, die Entgeltfortzahlung im Krankheitsfall, das Urlaubsentgelt sowie regelmäßig gewährte Sachbezüge.
Die Auswirkung in der Sozialversicherung
Weil bei laufendem Entgelt das Entstehungsprinzip gilt, führt jeder Berechnungsfehler zu einem Problem. Nehmen wir ein typisches Beispiel: Ein Arbeitnehmer hat laut Arbeitsvertrag einen klaren Anspruch auf 2.800 Euro Monatslohn. Durch ein Versehen in der HR-Abteilung werden im aktuellen Monat jedoch nur 2.600 Euro abgerechnet und überwiesen.
SV-rechtlich bleibt der vertragliche Anspruch von 2.800 Euro die maßgebliche Messlatte. Die fehlenden 200 Euro, die der Mitarbeiter in diesem Monat nicht erhalten hat, sind beitragspflichtiger Phantomlohn. Die Beiträge müssen für die vollen 2.800 Euro abgeführt werden.
Die Auswirkung in der Lohnsteuer
Lohnsteuerlich gilt in diesem Fall das Zuflussprinzip. Da dem Mitarbeiter real zunächst nur 2.600 Euro zugeflossen sind, wird auch nur von diesem tatsächlich gezahlten Betrag die Lohnsteuer einbehalten. Wenn der Fehler im Folgemonat auffällt und die fehlenden 200 Euro nachträglich ausgezahlt werden, ist diese Nachzahlung lohnsteuerlich genau in dem Moment des echten Zuflusses zu erfassen.
Die Einmalzahlungen: Wenn sich die Systeme einig sind
Völlig anders verhält es sich bei den sogenannten Einmalzahlungen oder sonstigen Bezügen. Hierzu gehören beispielsweise das Weihnachtsgeld, das Urlaubsgeld als Sonderzahlung, Boni, einmalige Jubiläumsgelder, Prämien oder Tantiemen.
Bei diesen Sonderzahlungen schwenkt die Sozialversicherung um und folgt genau wie das Steuerrecht dem Zuflussprinzip. Der Beitragsanspruch der Krankenkassen entsteht bei einer echten Einmalzahlung erst dann, wenn die Sonderzahlung auch tatsächlich zur Auszahlung gelangt.
Ein kurzes Praxisbeispiel verdeutlicht das: Der Arbeitgeber beschließt im Dezember eine freiwillige Prämie für die Belegschaft, überweist das Geld aufgrund von Feiertagen oder Abrechnungsfristen aber erst im Januar des Folgejahres.
Die Konsequenz: Da die Prämie den Mitarbeitern erst im Januar real zufließt, wird sie sowohl lohnsteuerlich als auch sozialversicherungsrechtlich komplett im Januar berücksichtigt. Sie blockiert oder beeinflusst die Abrechnung des alten Jahres im Dezember überhaupt nicht.
Warum ist dieser Systemunterschied so wichtig?
Wer die beiden Prinzipien nicht sauber trennt, erzeugt in verschiedenen Fallszenarien komplett unterschiedliche und fehlerhafte Ergebnisse in den beiden Rechtsgebieten. Schauen wir uns die direkten Gegenüberstellungen an:
- Fall 1: Laufender Lohn wird zu niedrig gezahlt. Lohnsteuerlich entsteht die Steuer nur auf den tatsächlich gezahlten Lohn. In der Sozialversicherung entstehen die Beiträge jedoch gegebenenfalls auf den vollen, rechtlich geschuldeten Lohn.
- Fall 2: Ein freiwilliger Bonus wird zugesagt, aber noch nicht ausgezahlt. Hier sind sich beide Systeme einig: Da noch kein Zufluss stattfand und es sich um eine Einmalzahlung handelt, fällt weder Lohnsteuer noch ein Sozialversicherungsbeitrag an.
- Fall 3: Eine Einmalzahlung wird real ausgezahlt. Auch hier laufen die Systeme parallel: Sowohl die Lohnsteuer als auch die Sozialversicherungsbeiträge entstehen exakt im Moment des tatsächlichen Zuflusses.
- Fall 4: Der gesetzliche Mindestlohn wird unterschritten. Lohnsteuerlich fällt die Steuer nur auf den tatsächlich gezahlten, zu niedrigen Betrag an. In der Sozialversicherung entsteht die Beitragspflicht jedoch gnadenlos auf den gesetzlich geschuldeten Mindestlohn.
- Fall 5: Urlaubs- oder Krankheitslohn wird falsch berechnet. Das Lohnsteuerrecht besteuert nur den tatsächlich ausgezahlten Betrag. Das Sozialversicherungsrecht fordert Beiträge auf den korrekten, gesetzlichen Anspruch nach dem Entgeltfortzahlungsgesetz.
Der direkte Bezug zum Phantomlohn
Dieses Duell der Prinzipien ist der alleinige Grund, warum das Phänomen des Phantomlohns überhaupt existiert. Phantomlohn ist ein reines Kind der Sozialversicherung. Da die Rentenversicherung bei laufendem Entgelt konsequent nach dem Entstehungsprinzip prüft, verlangt sie Beiträge für Geld, das der Mitarbeiter nie auf seinem Konto gesehen hat.
Weil das Lohnsteuerrecht aber eisern am Zuflussprinzip festhält, entsteht auf diesen nicht gezahlten Betrag im selben Moment absolut keine Lohnsteuer. Genau aus diesem Grund stolpern Prüfer der Rentenversicherung bei Betriebsprüfungen regelmäßig über Fälle, die den Lohnsteuerprüfern des Finanzamts zuvor überhaupt nicht aufgefallen sind.
Wichtige Prüfpunkte für die Fibu und die Payroll
Bei jeder nachträglichen Lohnkorrektur oder Reklamation durch Mitarbeiter sollte im Lohnbüro eine feste Checkliste im Kopf ablaufen:
- Handelt es sich bei der betroffenen Lohnart rechtlich um laufendes Arbeitsentgelt oder um eine Einmalzahlung?
- Bestand für den fraglichen Zeitraum bereits ein handfester arbeitsrechtlicher, tariflicher oder gesetzlicher Anspruch des Mitarbeiters?
- Wurde dem Mitarbeiter real weniger ausgezahlt, als ihm rechtlich zugestanden hätte?
- Welches Prinzip gilt für diesen konkreten Fall in der Sozialversicherung – das Entstehungs- oder das Zuflussprinzip?
- Zu welchem exakten Zeitpunkt ist der Arbeitslohn dem Arbeitnehmer lohnsteuerlich tatsächlich zugeflossen?
- Muss eine rückwirkende SV-Nachberechnung für die Vormonate angestoßen werden, um Beitragsnachzahlungen zu vermeiden?
- Ist eine Lohnsteuerkorrektur im Entstehungsmonat erforderlich oder erfolgt die Nachversteuerung einfach im aktuellen Zuflussmonat?
- Werden durch das Hinzurechnen von Anspruchslöhnen wichtige Schwellenwerte wie die Minijob-Grenze, die Midijob-Gleitzone oder die Beitragsbemessungsgrenzen der Sozialversicherung gerissen?
Lohn-Rocker-Fazit
Wer die Lohnabrechnung im Griff haben will, muss die Spielregeln von Entstehung und Zufluss im Schlaf beherrschen. Das Entstehungsprinzip schützt die Sozialkassen und sorgt dafür, dass Arbeitgeber sich nicht durch Minderzahlungen um ihre Beiträge drücken können. Das Zuflussprinzip schützt das Portemonnaie des Mitarbeiters vor Steuern auf Geld, das er noch gar nicht besitzt. Für moderne Unternehmen bedeutet das: Jede Abweichung zwischen Vertrag und tatsächlicher Auszahlung muss sofort auf ihr SV-Risiko geprüft werden. Wer hier penibel trennt und sauber bucht, blickt der nächsten Betriebsprüfung völlig gelassen entgegen!