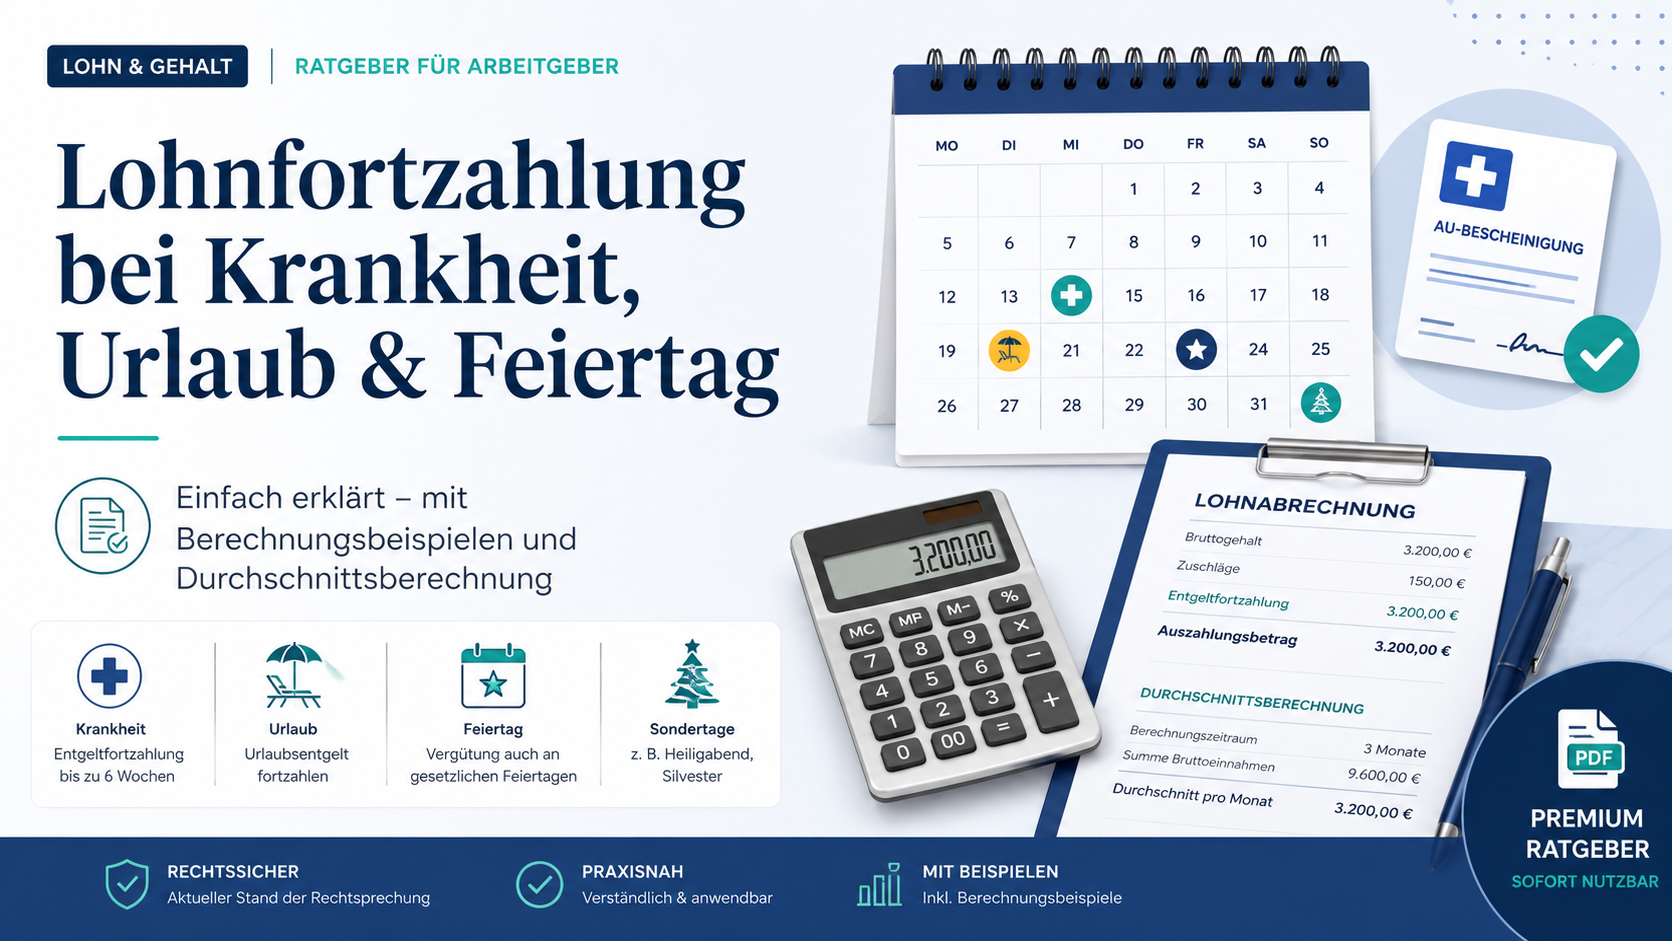
Lohnfortzahlung bei Krankheit, Urlaub & Feiertag: Die teuersten Fehler für Arbeitgeber (und wie du sie vermeidest)
Wenn Mitarbeitende krank sind, Urlaub nehmen oder wegen eines Feiertags nicht arbeiten, stellt sich in der Lohnabrechnung immer dieselbe Kernfrage: Was hätte die Person verdient, wenn sie ganz normal gearbeitet hätte?
Genau an dieser Stelle brennt in vielen Start-ups und KMUs die Hütte. In der Praxis wird oft fälschlicherweise nur der nackte Grundlohn weitergezahlt. Variable Bestandteile, Zuschläge, Provisionen oder Sachbezüge werden schlicht vergessen. Das bittere Erwachen kommt dann Jahre später bei der Lohnsteuer- oder Sozialversicherungsprüfung in Form von saftigen Nachzahlungen.
Der goldene Lohn-Rocker-Merksatz lautet: Deine Mitarbeitenden dürfen durch Krankheit, Urlaub oder einen Feiertag grundsätzlich nicht schlechter dastehen als bei tatsächlicher Arbeit.
Als Arbeitgeber musst du daher bei jedem Ausfall drei Dinge prüfen:
- Welche Arbeitszeit wäre real angefallen?
- Welche Vergütungsbestandteile wären zu zahlen gewesen?
- Welche gesetzliche Durchschnittsregel greift in diesem Fall?
Die zwei Grundprinzipien ohne Juristendeutsch
Im Lohnbüro wird oft pauschal vom „Durchschnittslohn“ gesprochen. Das ist gefährlich, denn das Gesetz unterscheidet strickt zwischen zwei völlig unterschiedlichen Systemen:
1. Das Entgeltausfallprinzip (Gilt bei Krankheit und Feiertagen)
Hier schaust du gezielt auf den konkreten Ausfall. Maßgeblich ist die Frage: Was wäre in dieser spezifischen Schicht oder an diesem Tag bezahlt worden, wenn die Person gearbeitet hätte? Der Dienstplan, die vereinbarte Arbeitszeit oder eine nachvollziehbare Durchschnittsbetrachtung sind hier dein Kompass. Es geht nicht darum, was in den letzten Monaten auf dem Zettel stand, sondern was ohne den aktuellen Ausfall konkret angefallen wäre.
- Bei Feiertagen (§ 2 EntgFG): Du zahlst das Entgelt für die Arbeitszeit, die gerade wegen des gesetzlichen Feiertags ausfällt. Hätte die Person montags ohnehin nie gearbeitet, fällt durch einen Pfingstmontag auch nichts aus – ergo gibt es kein Feiertagsentgelt.
- Bei Krankheit (§ 3 & § 4 EntgFG): Bei unverschuldeter Arbeitsunfähigkeit besteht der Anspruch auf Fortzahlung für bis zu sechs Wochen. Auch hier gilt die regelmäßige Arbeitszeit als Basis.
2. Das Durchschnittsprinzip (Gilt bei Urlaub)
Beim gesetzlichen Urlaub wirfst du den Blick zurück. Das Bundesurlaubsgesetz (§ 11 BUrlG) regelt glasklar, dass sich das Urlaubsentgelt nach dem durchschnittlichen Arbeitsverdienst der letzten 13 Wochen vor Urlaubsbeginn richtet.
- Der große Unterschied: Überstundenvergütungen bleiben beim gesetzlichen Urlaubsentgelt standardmäßig außen vor. Regelmäßige variable Bestandteile wie Provisionen oder Zuschläge hingegen müssen in den Durchschnitt eingerechnet werden.
Was gehört in die Abrechnung – und was bleibt draußen?
Wenn du berechnest, wie viel Geld dein Mitarbeiter während des Ausfalls bekommt, musst du die einzelnen Gehaltskomponenten sauber trennen.
Das musst du typischerweise einbeziehen:
- Den normalen Grundlohn, das feste Gehalt oder den vereinbarten Stundenlohn.
- Laufende Provisionen oder vertraglich vereinbarte Prämien.
- Zulagen, Erschwernis- und Leistungszuschläge.
- Sonn-, Feiertags- und Nachtzuschläge (SFN-Zuschläge), sofern die Schicht bei Arbeitsfähigkeit tatsächlich so im Dienstplan angefallen wäre.
- Sachbezüge, solange sie einen echten Entgeltcharakter haben.
Das darfst du typischerweise herausnehmen:
- Echte Überstundenvergütungen, vorausgesetzt, sie werden wirklich nur für zusätzlich geleistete Extrastunden gezahlt.
- Einmalige Sonderzahlungen wie das klassische Weihnachtsgeld, Urlaubsgeld oder einmalige Gratifikationen.
- Reinen Auslagen- oder Reisekostenersatz.
⚠️ Achtung Steuerfalle bei SFN-Zuschlägen! Wenn du Zuschläge für Sonntags-, Feiertags- oder Nachtarbeit im Krankheitsfall fortzahlst, sind diese Beträge in der Abrechnung regelmäßig steuer- und beitragspflichtig. Die Steuerfreiheit nach § 3b EStG greift nur dann, wenn die begünstigte Arbeit auch tatsächlich real geleistet wurde. Da der kranke Mitarbeiter aber im Bett liegt und nicht nachts in der Halle steht, fällt die Steuerfreiheit weg.
Wann welcher Zeitraum? Der Fahrplan für schwankende Arbeitszeiten
Wenn deine Mitarbeitenden keine festen Arbeitszeiten haben, wird es knifflig. Welcher Zeitraum ist der richtige für den fairen Durchschnitt?
- Beim Urlaub: Hier gibt es keine Diskussion. Es gelten die gesetzlich festgeschriebenen 13 Wochen (bzw. 3 Monate bei Monatsabrechnung) vor Urlaubsbeginn.
- Bei Arbeit auf Abruf (§ 12 TzBfG): Wenn du Leute flexibel auf Abruf beschäftigst, verlangt das Gesetz für die Entgeltfortzahlung bei Krankheit und Feiertagen standardmäßig einen 3-Monats-Durchschnitt als Anknüpfungspunkt.
- Bei stark schwankenden Arbeitszeiten ohne festen Dienstplan: Bilde einen repräsentativen Durchschnitt. Bei normalen Schwankungen sind 3 Monate ein super Startpunkt. Bei extremen saisonalen Betrieben (z.B. Gastronomie oder Bau im Winter) solltest du für eine prüfungssichere Abrechnung eher einen Zeitraum von 6 oder 12 Monaten heranziehen.
Die Phantomlohn-Falle: Das größte Risiko bei Betriebsprüfungen
Viele Gründer denken: „Wo kein Geld fließt, müssen auch keine Beiträge gezahlt werden.“ Ein fataler Irrtum in der Payroll! In Deutschland gilt in der Sozialversicherung das sogenannte Entstehungsprinzip.
Wenn du die gesetzlich geschuldete Entgeltfortzahlung bei Krankheit oder Urlaub gar nicht oder zu niedrig berechnest, entsteht in den Augen der Prüfer trotzdem ein beitragspflichtiger Anspruch. Man spricht hier vom sogenannten Phantomlohn. Bei der nächsten Betriebsprüfung der Deutschen Rentenversicherung droht dann eine saftige Nachverbeitragung – und zwar rückwirkend für die letzten vier Jahre. Besonders bei Minijobbern und Aushilfen wird das extrem oft übersehen, weil viele denken, dort zahlt man nur die tatsächlich gearbeiteten Stunden.
Rechtsstand: Juni 2026. Dieser Leitfaden dient der allgemeinen Recherche und Orientierung für Arbeitgeber und ersetzt keine individuelle Steuer-, Rechts- oder Sozialversicherungsberatung.