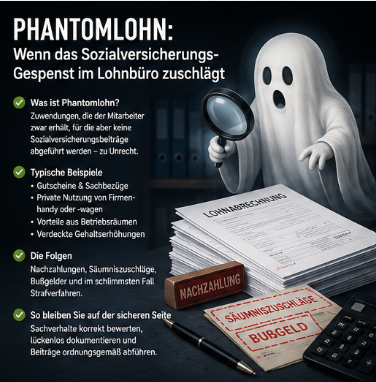
Phantomlohn: Wenn das Sozialversicherungs-Gespenst im Lohnbüro zuschlägt
Wichtiger Hinweis:
Die Artikel in diesem Nachschlagewerk stellen keine Rechtsberatung dar und bieten keine rechtliche Sicherheit für den Einzelfall. Jede steuerliche, sozialversicherungsrechtliche oder arbeitsrechtliche Bewertung muss immer anhand
des konkreten Einzelfalls geprüft werden. Außerdem sollten die jeweils aktuellen gesetzlichen Grundlagen, Verwaltungsanweisungen und Rechtsprechungen gegengeprüft werden, da sich Regelungen ändern können. Die Inhalte beruhen auf sorgfältiger Recherche und praktischer Erfahrung, erfolgen jedoch ohne Gewähr und ohne Anspruch auf Vollständigkeit oder Rechtssicherheit.
Es klingt im ersten Moment nach einer bürokratischen Geistergeschichte, ist in der Abrechnungspraxis aber ein handfester und extrem teurer Albtraum für Arbeitgeber: der sogenannte Phantomlohn. Viele Unternehmer wiegen sich in dem Glauben, dass Sozialversicherungsbeiträge logischerweise nur für das Geld fällig werden, das am Monatsende auch tatsächlich auf das Bankkonto der Mitarbeiter überwiesen wird.
Das ist ein fataler Irrtum, der bei der nächsten Betriebsprüfung zu existenzbedrohenden Nachzahlungen führen kann. Das Gesetz kennt hier keine Gnade: Unter bestimmten Voraussetzungen fordert der Staat Beiträge für einen Lohn, den der Arbeitnehmer überhaupt nicht erhalten hat.
Was bedeutet Phantomlohn?
Hinter dem Begriff Phantomlohn verbirgt sich eine einfache, aber folgenschwere Definition: Ein Arbeitnehmer hat arbeitsrechtlich einen klaren Anspruch auf ein bestimmtes Arbeitsentgelt, dieses wird ihm vom Arbeitgeber jedoch nicht oder in zu geringer Höhe ausgezahlt.
In der tatsächlichen Auszahlung bleibt dieser Lohnanteil also unsichtbar – wie ein Phantom. Aus der Sicht der Sozialversicherung ist dieser nicht gezahlte Betrag aber trotzdem voll relevant. Die Deutsche Rentenversicherung stellt in ihren Prüfrichtlinien unmissverständlich klar, dass Beiträge zur Sozialversicherung auch für geschuldetes, aber bei Fälligkeit noch nicht gezahltes Arbeitsentgelt zwingend abgeführt werden müssen. Geschuldeter, aber nicht gezahlter Lohn zieht die Beitragspflicht also magnetisch an.
Die gesetzliche Grundlage: Zwei Welten prallen aufeinander
Dass es überhaupt zu diesem Phänomen kommen kann, liegt an einem tiefen systematischen Graben zwischen dem Sozialversicherungsrecht und dem Steuerrecht. Hier prallen zwei völlig unterschiedliche Prinzipien aufeinander.
Das Anspruchsprinzip in der Sozialversicherung
Die zentrale Norm für die Sozialversicherung ist der Paragraf 22 Absatz 1 des Vierten Buches Sozialgesetzbuch (SGB IV). Danach entstehen die Beitragsansprüche der Sozialversicherungsträger, sobald die gesetzlichen Voraussetzungen vorliegen. Bei laufendem Arbeitsentgelt bedeutet das: Entscheidend ist allein der entstandene, rechtliche Entgeltanspruch des Mitarbeiters. Die Krankenkassen fragen bei laufendem Lohn nicht danach, was der Angestellte tatsächlich bekommen hat, sondern ausschließlich danach, was er laut Recht und Gesetz hätte bekommen müssen.
Das Zuflussprinzip im Steuerrecht
Für die Lohnsteuer gilt eine ganz andere Logik, verankert im Paragrafen 38 Absatz 2 des Einkommensteuergesetzes (EStG). Die Lohnsteuer entsteht grundsätzlich erst in dem Moment, in dem der Arbeitslohn dem Arbeitnehmer tatsächlich zufließt. Das Finanzamt fragt also primär: Was hat der Mitarbeiter real auf sein Konto oder in die Hand bekommen?
Deshalb ist der Phantomlohn vor allem ein brandgefährliches Sozialversicherungsthema. Ein Arbeitgeber kann immense SV-Beiträge auf ein Entgelt schulden, das nie geflossen ist, während die Lohnsteuer auf diesen ausstehenden Betrag vorerst noch nicht anfällt.
Typische Fälle aus der Praxis: Wo sich das Phantom versteckt
In der betrieblichen Realität entsteht Phantomlohn fast nie aus böser Absicht, sondern meistens durch Unwissenheit oder handwerkliche Fehler in der HR-Abteilung. Die Liste der klassischen Problemfälle ist lang:
- Der unterschrittene Mindestlohn: Wenn der gesetzliche Mindestlohn nicht exakt eingehalten wird, entsteht sofort ein höherer gesetzlicher Anspruch. Die Differenz zwischen dem gezahlten Betrag und dem gesetzlichen Mindestlohn ist reiner Phantomlohn.
- Der nicht gezahlte Tariflohn: Ist ein Unternehmen tarifgebunden oder findet ein Tarifvertrag allgemeinverbindlich Anwendung, ist der tarifliche Anspruch oft höher als das tatsächlich vereinbarte oder überwiesene Gehalt. Auch hier tickt die SV-Beitragsbombe.
- Falsch abgerechneter Arbeitsvertrag: Schleicht sich bei der Eingabe in die Software ein Fehler ein und das vertraglich vereinbarte Entgelt wird zu niedrig abgerechnet, bleibt der vertragliche Anspruch im Hintergrund bestehen.
- Nicht bezahlte Ausfallzeiten: Wird das Entgelt im Krankheitsfall oder an gesetzlichen Feiertagen einfach gestrichen oder falsch berechnet, wird der gesetzliche Entgeltfortzahlungsanspruch nicht erfüllt.
- Feiertage bei Minijobbern: Ein weit verbreiteter Fehler ist es, Minijobbern an Feiertagen, an denen sie eigentlich gearbeitet hätten, keinen Lohn zu zahlen. Der Anspruch besteht laut Entgeltfortzahlungsgesetz aber trotzdem.
- Falsch vergüteter Urlaub: Ist das Urlaubsentgelt zu niedrig angesetzt, weil beispielsweise regelmäßige Provisions- oder Zulagenanteile der Vormonate nicht korrekt in den Durchschnitt eingerechnet wurden, entsteht Phantomlohn.
- Arbeit auf Abruf ohne klare Stundenregelung: Wer Mitarbeiter auf Abruf beschäftigt und im Arbeitsvertrag keine wöchentliche Mindestarbeitszeit vereinbart, tappt in eine gesetzliche Falle. Das Gesetz fingiert in diesem Fall automatisch eine bestimmte wöchentliche Arbeitszeit als Basis. Wurde weniger gearbeitet und gezahlt, fordert die SV Beiträge für die nicht genutzten Geisterstunden.
- Vergessene Sachbezüge: Wird ein geldwerter Vorteil dem Mitarbeiter zwar gewährt, aber in der Payroll schlicht vergessen abzurechnen, fehlt der entsprechende Beitragsausgleich in der Sozialversicherung.
Die tickende Zeitbombe beim Minijob: Das Mindestlohn-Beispiel
Besonders dramatisch und oft existenzbedrohend sind die Auswirkungen des Phantomlohns im Bereich der geringfügigen Beschäftigung. Schauen wir uns ein konkretes und absolut realistisches Praxisbeispiel an, um die Sprengkraft zu verdeutlichen.
Ein Minijobber arbeitet in einem Betrieb fest vereinbarte 50 Stunden im Monat. Seit dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn exakt 13,90 Euro pro Stunde. Gleichzeitig liegt die gesetzliche Minijob-Grenze bei monatlich 603 Euro. Wer den Mindestlohn exakt einhalten und die Grenze nicht überspringen will, darf mathematisch maximal rund 43,38 Stunden im Monat arbeiten.
Der Mitarbeiter leistet nun aber seine vertraglichen 50 Stunden. Der Chef will die starre Minijob-Grenze von 603 Euro retten und überweist dem Mitarbeiter am Monatsende einfach genau diese 603 Euro.
Rechtlich sieht die Sache jedoch völlig anders aus: Dem Mitarbeiter steht für seine 50 geleisteten Stunden der gesetzliche Mindestlohn von 13,90 Euro zu, was einen rechtlichen Anspruch von exakt 695 Euro ergibt. Da der Chef aber nur 603 Euro ausgezahlt hat, entsteht eine nicht gezahlte Differenz von genau 92 Euro – das ist der Phantomlohn.
Die fatalen Konsequenzen bei der nächsten Betriebsprüfung: Für die Sozialversicherung ist nicht die Auszahlung von 603 Euro maßgeblich, sondern der tatsächliche Anspruch von 695 Euro. Durch diesen Wert wird die gesetzliche Minijob-Grenze von 603 Euro im Monat massiv und dauerhaft überschritten. Das bedeutet: Der Minijob-Status fliegt rückwirkend komplett in die Luft. Das Beschäftigungsverhältnis wird sozialversicherungspflichtig, und der Arbeitgeber muss die vollen Beiträge zur Renten-, Kranken-, Pflege- und Arbeitslosenversicherung für den gesamten Prüfzeitraum nachzahlen.
Lohnsteuerlich hingegen ist die Situation zunächst entspannter: Da dem Mitarbeiter real nur 603 Euro zugeflossen sind, wurde auch nur dieser Betrag erfasst. Auf den nicht gezahlten Phantomlohn von 92 Euro entsteht im Steuerrecht erst einmal keine Lohnsteuer, solange kein realer Geldfluss stattfindet.
Die Ausnahme von der Regel: Sonderzahlungen und Einmalzahlungen
Gibt es beim Phantomlohn-Risiko auch Ausnahmen? Ja, und zwar bei den sogenannten Einmalzahlungen wie Weihnachtsgeld, Urlaubsgeld oder freiwilligen Prämien. Hier schwenkt das Sozialversicherungsrecht überraschenderweise auf die Linie des Steuerrechts um.
Bei Einmalzahlungen gilt auch in der Sozialversicherung ausnahmsweise das Zuflussprinzip und nicht das Anspruchsprinzip. Renommierte Fachquellen wie Haufe bestätigen das ausdrücklich: Der Beitragsanspruch bei einmalig gezahltem Arbeitsentgelt entsteht erst in dem Moment, in dem die Sonderzahlung auch tatsächlich an den Mitarbeiter ausgezahlt wird. Eine nicht ausgezahlte, rein freiwillige Einmalzahlung löst somit im Vorfeld absolut keine SV-Beiträge aus.
Aber Vorsicht im HR-Alltag: Wenn eine angebliche Einmalzahlung in Wahrheit rechtlich als laufender Lohn einzustufen ist, weil sie beispielsweise an das Erreichen monatlicher Ziele gekoppelt ist oder sich durch betriebliche Übung bereits zu einem festen, laufenden Anspruch entwickelt hat, schnappt die Phantomlohn-Falle sofort wieder zu.
Sonderfall: Geldwerte Vorteile und das Urlaubsbeispiel
Ein wichtiger Knackpunkt im Steuerrecht betrifft die unentgeltliche Überlassung von privaten Vorteilen. Wenn der Chef einem Mitarbeiter beispielsweise einen privaten Urlaub spendiert und die Kosten hierfür komplett übernimmt oder ihm den Betrag nachträglich erstattet, liegt unzweifelhaft steuerpflichtiger Arbeitslohn in Form eines geldwerten Vorteils vor.
Hier darf man den Begriff des Phantomlohns nicht falsch interpretieren. Wenn ein solcher geldwerter Vorteil gewährt, aber in der Lohnabrechnung schlicht nicht aufgeführt wird, handelt es sich lohnsteuerlich keineswegs um „nicht zugeflossenen“ Lohn. Der Vorteil ist dem Mitarbeiter durch die Nutzung oder die Kostenerstattung bereits real zugeflossen! Es liegt also ein handfestes Lohnsteuerproblem vor, weil ein realer Vorteil nicht versteuert wurde.
Gleichzeitig schlägt auch hier das SV-Recht zu: Es muss geprüft werden, ob dieser private Urlaub als beitragspflichtiges Arbeitsentgelt nach Paragraf 14 SGB IV einzustufen ist. Taucht der Vorteil in keiner Abrechnung auf, entsteht sofort ein massives SV-Nachforderungsrisiko.
Praktische Prüfpunkte für dein HR-Management
Damit das Phantom deines Unternehmens verbannt wird, sollte die Payroll-Abteilung folgende Checkliste bei jeder Abrechnung akribisch durchgehen:
- Besteht für den Mitarbeiter ein ungekündigter, rechtlicher oder tariflicher Anspruch auf Zahlungen, die bisher nicht erfasst wurden?
- Wurde das laufende Entgelt in exakt der Höhe abgerechnet, die vertraglich vereinbart ist?
- Werden alle gesetzlichen Mindestlöhne, Branchenmindestlöhne und Tarifvorgaben centgenau eingehalten?
- Werden gesetzliche Ausfallzeiten wie Krankheit, Feiertage und Urlaubstage korrekt nach dem Entgeltfortzahlungsgesetz entlohnt?
- Werden die Verdienstgrenzen von Minijobbern auch unter Berücksichtigung ihrer theoretischen Anspruchslöhne sicher eingehalten?
- Sind sämtliche gewährten Sachbezüge, Dienstwagenregelungen und privaten Vorteile vollständig und zeitnah in der Lohnabrechnung erfasst worden?
- Handelt es sich bei den Gratifikationen rechtlich wirklich um Einmalzahlungen oder rutschen sie in den Bereich des laufenden Entgelts?
- Müssen aufgrund von Fehlern der Vergangenheit SV-Beiträge dringend rückwirkend nachberechnet werden?
- Wurde sichergestellt, dass bei einer späteren tatsächlichen Nachzahlung von Phantomlohn die Lohnsteuer im Monat des echten Zuflusses korrekt einbehalten wird?
Lohn-Rocker-Fazit
Das Thema Phantomlohn zeigt schonungslos, dass in der Entgeltabrechnung Unwissenheit niemals vor Strafe schützt. Wer nur das verbeitragt, was er überweist, steht bei der nächsten Betriebsprüfung durch die Deutsche Rentenversicherung meist mit dem Rücken zur Wand. Das Sozialversicherungsrecht fragt bei laufendem Lohn strikt nach dem Anspruch, das Steuerrecht wartet auf den tatsächlichen Zufluss. Für Arbeitgeber bedeutet das: Schafft klare, rechtssichere Verträge, dokumentiert Arbeitsstunden lückenlos, haltet den Mindestlohn penibel ein und sorgt dafür, dass eure Payroll-Software jeden arbeitsrechtlichen Anspruch eins zu eins widerspiegelt. Nur so vertreibt ihr die teuren Geister aus euren Bilanzen!